I. Aperçu : La nouvelle capacité installée atteint un niveau record, l'énergie éolienne terrestre alimentant la croissance
Selon les dernières statistiques de l'Association européenne de l'énergie éolienne, le secteur européen de l'énergie éolienne est prêt à connaître une croissance robuste d'ici 2025 :
Nouvelles installations : La nouvelle capacité installée annuelle a atteint 19,1 GW, l'énergie éolienne terrestre représentant une part significative de 90 % (17,2 GW).
Performance de l'UE : Les 27 États membres de l'UE ont contribué à hauteur de 15,1 GW de nouvelle capacité, dont 94 % proviennent de l'énergie éolienne terrestre (14,2 GW).
Capacité cumulée : d'ici fin 2025, la capacité éolienne totale installée en Europe atteindra 304 GW (sur terre : 265 GW ; en mer : 39 GW). Les États membres de l’UE-27 atteindront collectivement une capacité totale de 246 GW (onshore : 224,5 GW ; offshore : 21,5 GW).
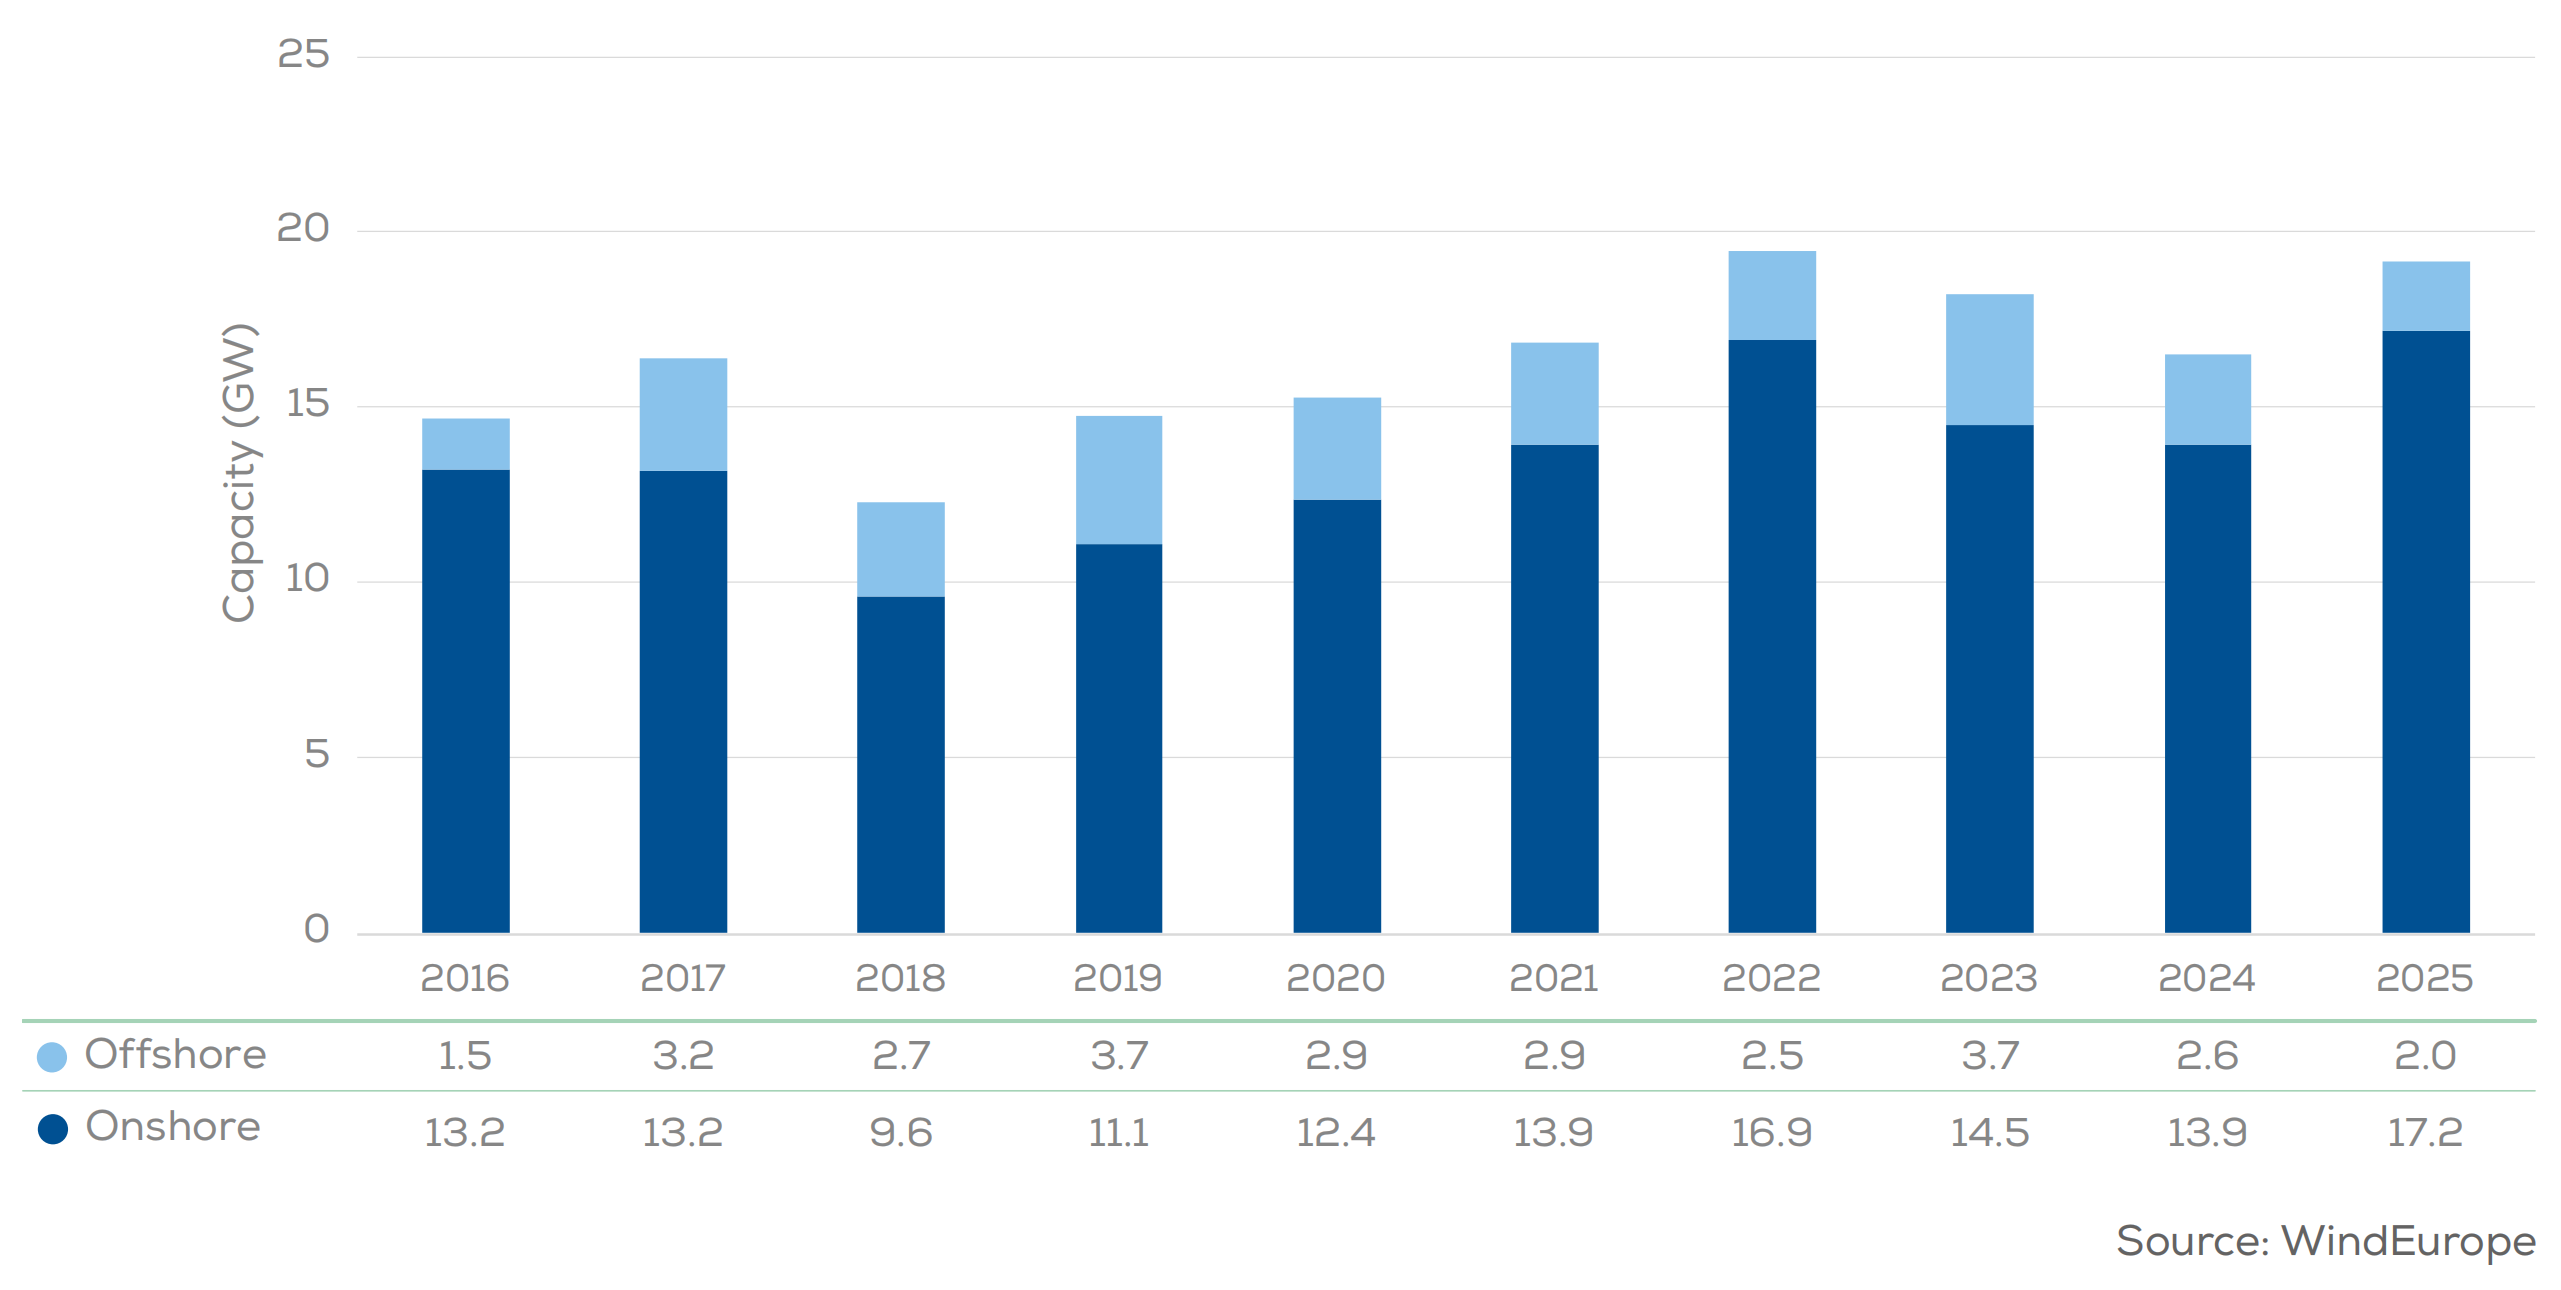
Figure 1 : Capacité annuelle d’énergie éolienne terrestre et offshore en Europe
II. Paysage national : l’Allemagne ouvre la voie, suivie de près par plusieurs nations
Allemagne : Avec 5,74 GW de nouvelles capacités installées, un record national, dont 5,23 GW onshore et 0,50 GW offshore, elle reste solidement à la première place en Europe.
Deuxième niveau : la Turquie (2,14 GW), la Suède (1,77 GW), l'Espagne (1,56 GW), la France (1,41 GW) et le Royaume-Uni (1,25 GW) ont suivi, stimulant collectivement la croissance régionale.
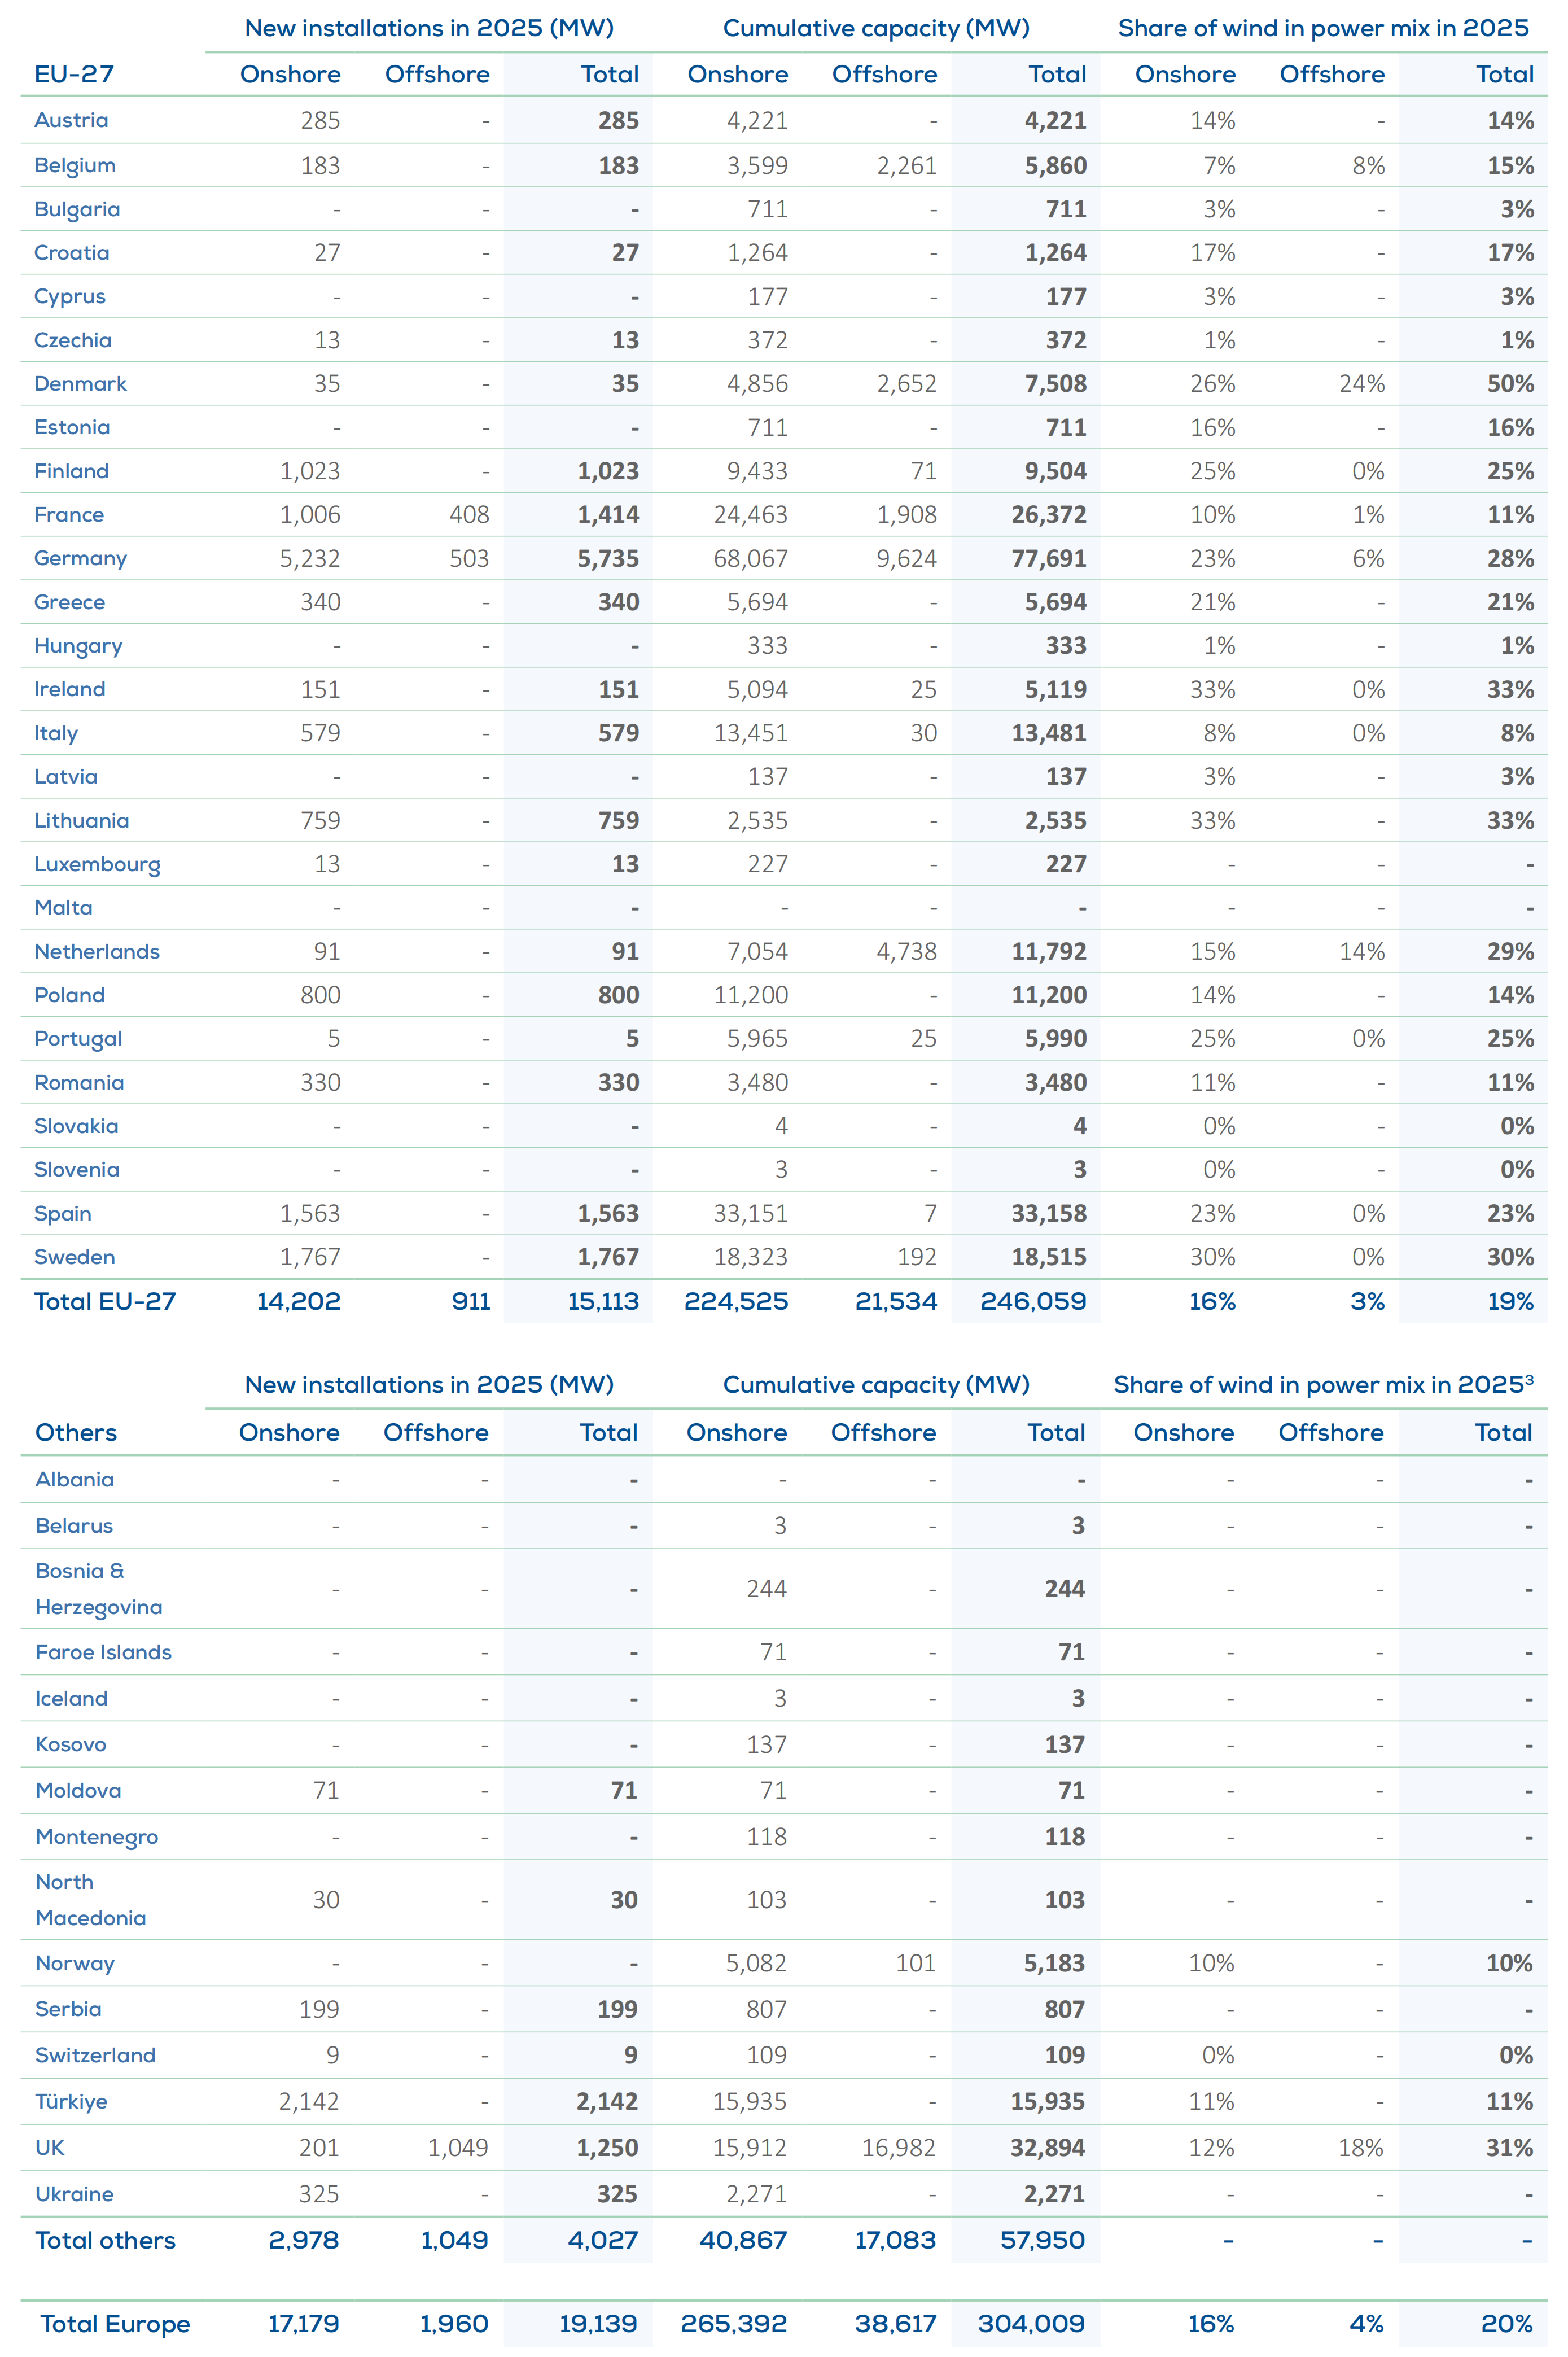
Figure 2 : Nouvelle capacité éolienne installée, capacité totale installée et production d’électricité en pourcentage de la demande d’électricité dans divers pays d’ici 2025
III. Tendances technologiques : tendance accélérée vers des éoliennes plus grandes et les commandes indiquent des développements futurs
D’ici 2025, la technologie européenne des éoliennes connaîtra d’importantes itérations, la « haute puissance et le haut rendement » devenant la tendance principale :
Énergie éolienne terrestre :
Augmentation de la puissance moyenne : La capacité moyenne des éoliennes terrestres nouvellement ajoutées est passée à 5,2 MW (4,6 MW en 2024).
Variations régionales : La Roumanie déploie des éoliennes ayant la capacité moyenne la plus élevée (6,6 MW), suivie par la Finlande (6,5 MW) et la Suède (6,4 MW).
Perspectives d'avenir : sur la base des commandes divulguées, la capacité moyenne a encore augmenté pour atteindre 6,1 MW (contre 5,7 MW en 2024), ce qui indique que les modèles de grande capacité deviendront courants dans les années à venir.
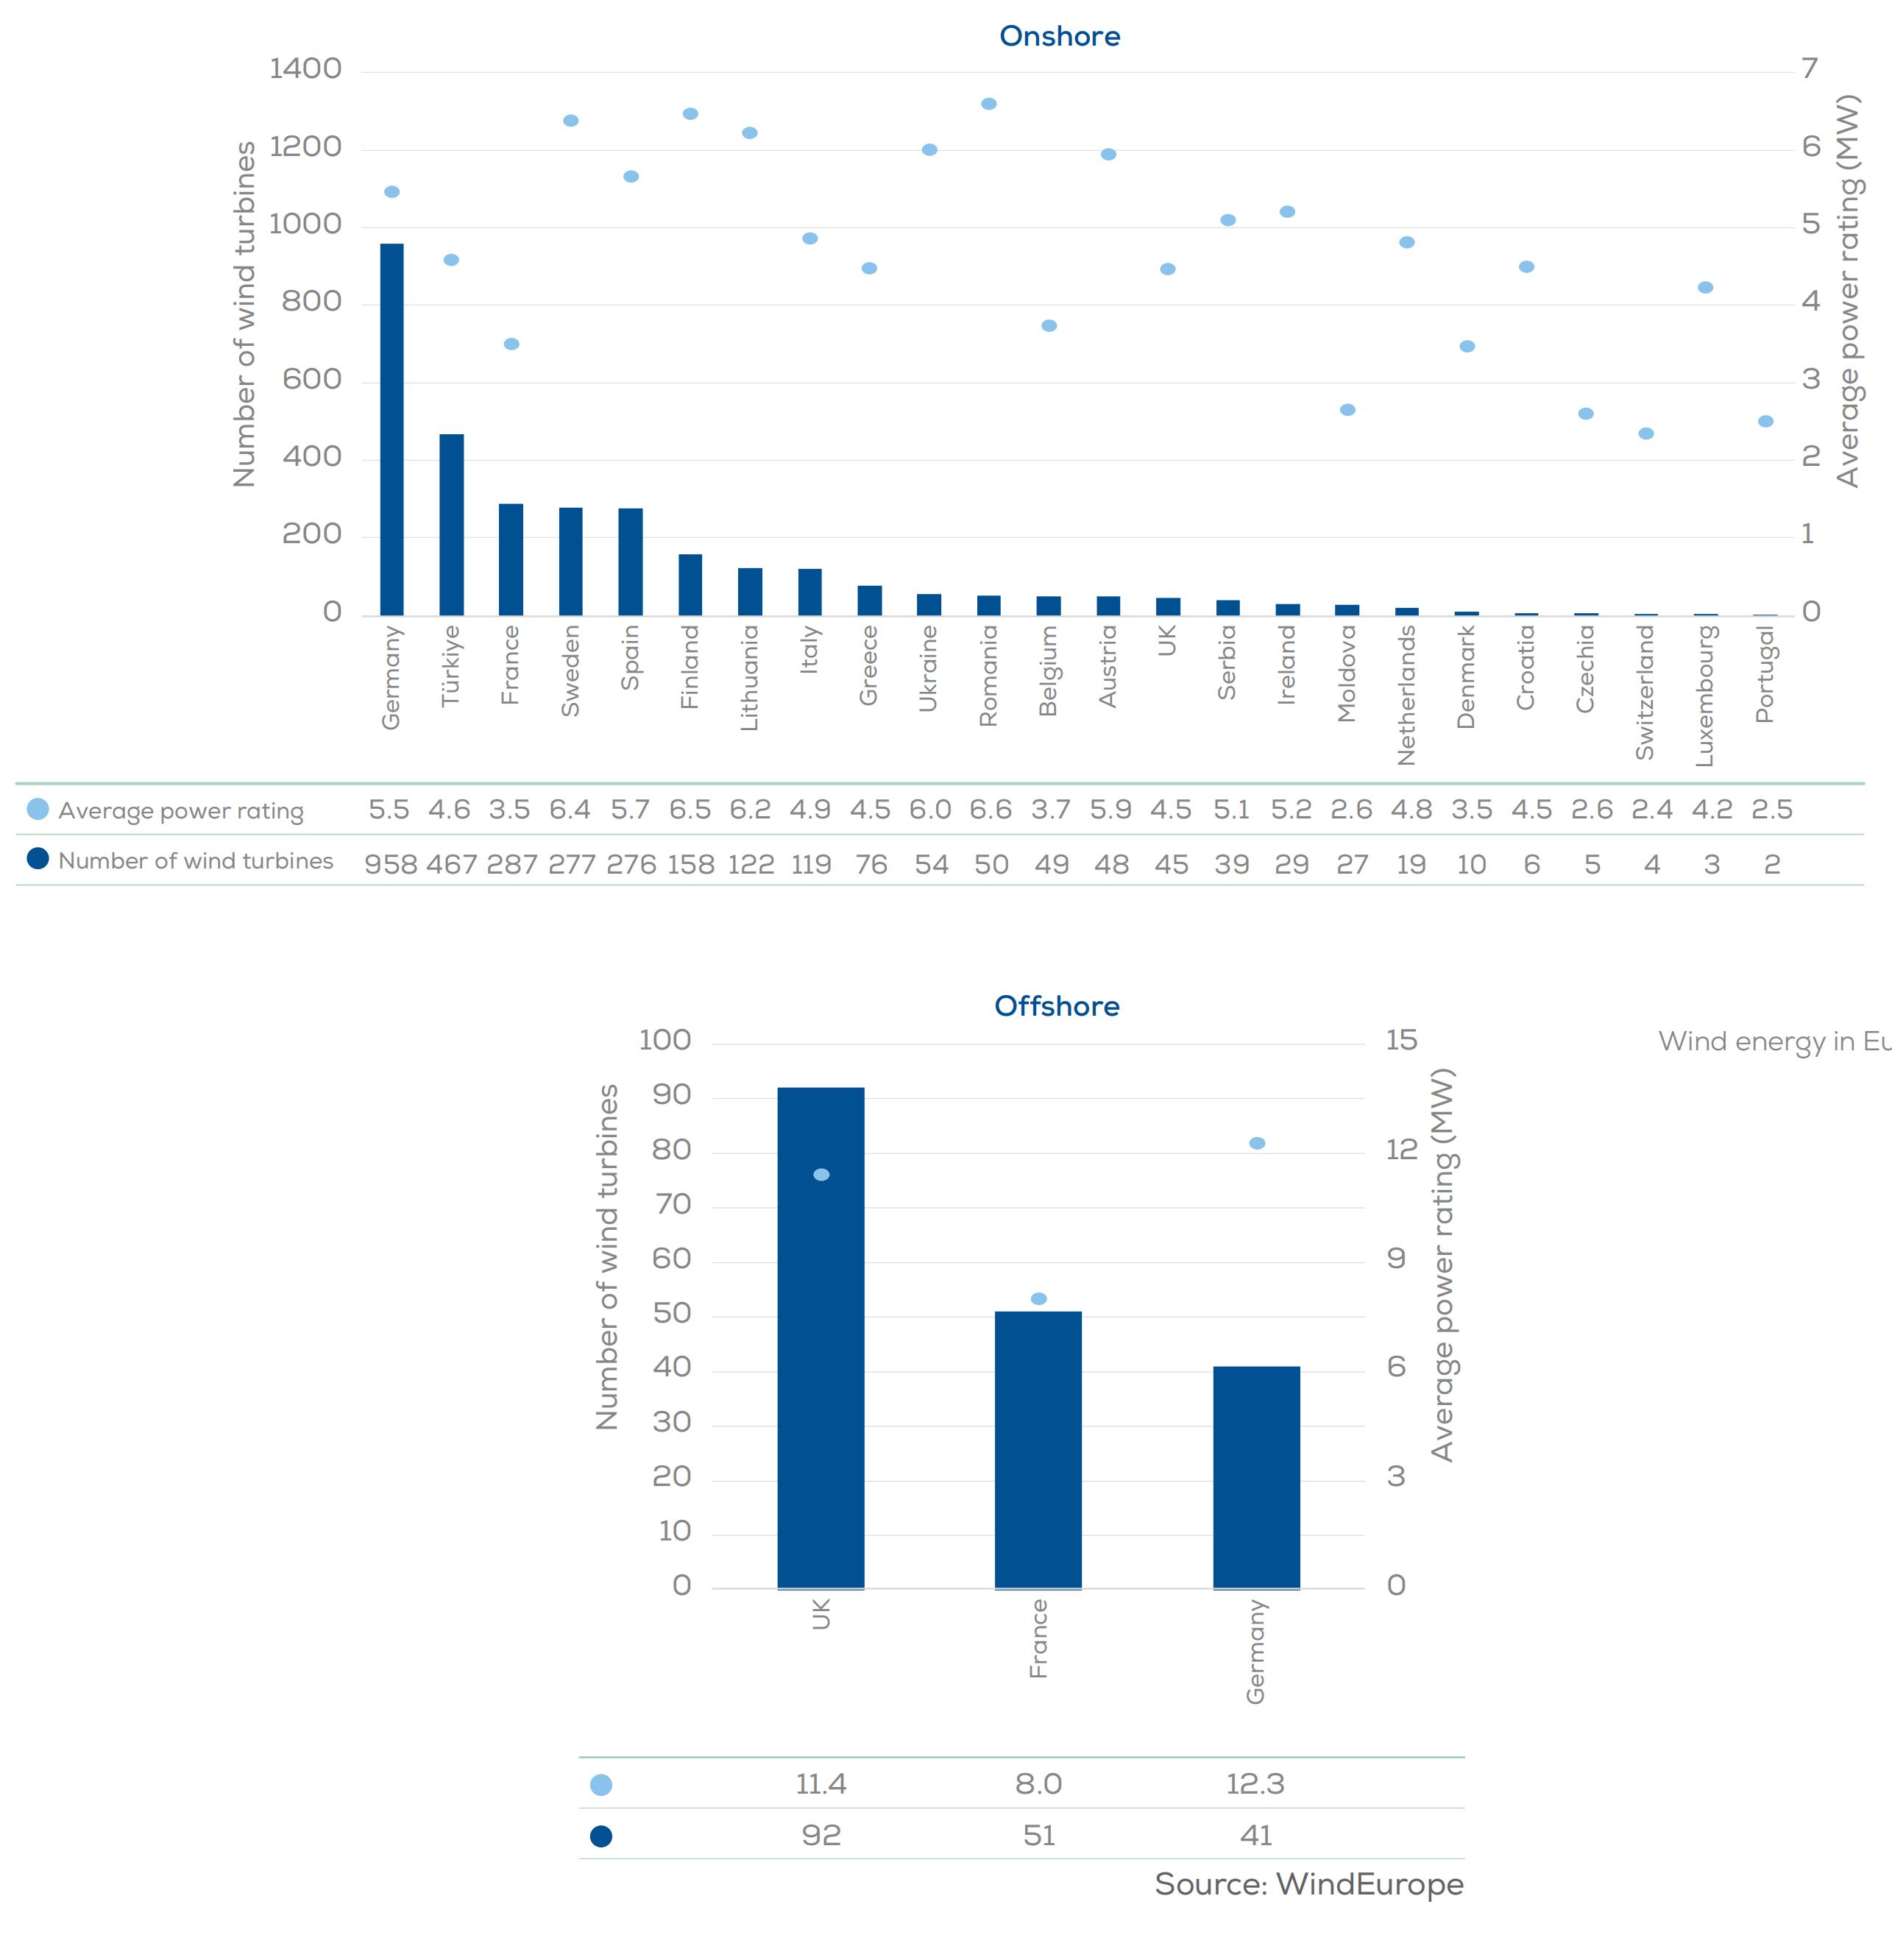
Figure 3 : Nombre de nouvelles éoliennes et capacité moyenne installée dans les principaux pays européens d’ici 2025
Énergie éolienne offshore :
Augmentation de la puissance moyenne : les nouvelles éoliennes offshore connectées au réseau ont désormais une capacité moyenne de 10,7 MW (contre 10,1 MW en 2024). L'Allemagne (12,3 MW) et le Royaume-Uni (11,4 MW) sont en tête du peloton.
Carnet de commandes : La capacité moyenne des commandes d’éoliennes offshore reste à un niveau élevé de 14,6 MW, cohérent avec les deux années précédentes, jetant ainsi une base solide pour la mise en œuvre des projets dans les années à venir.
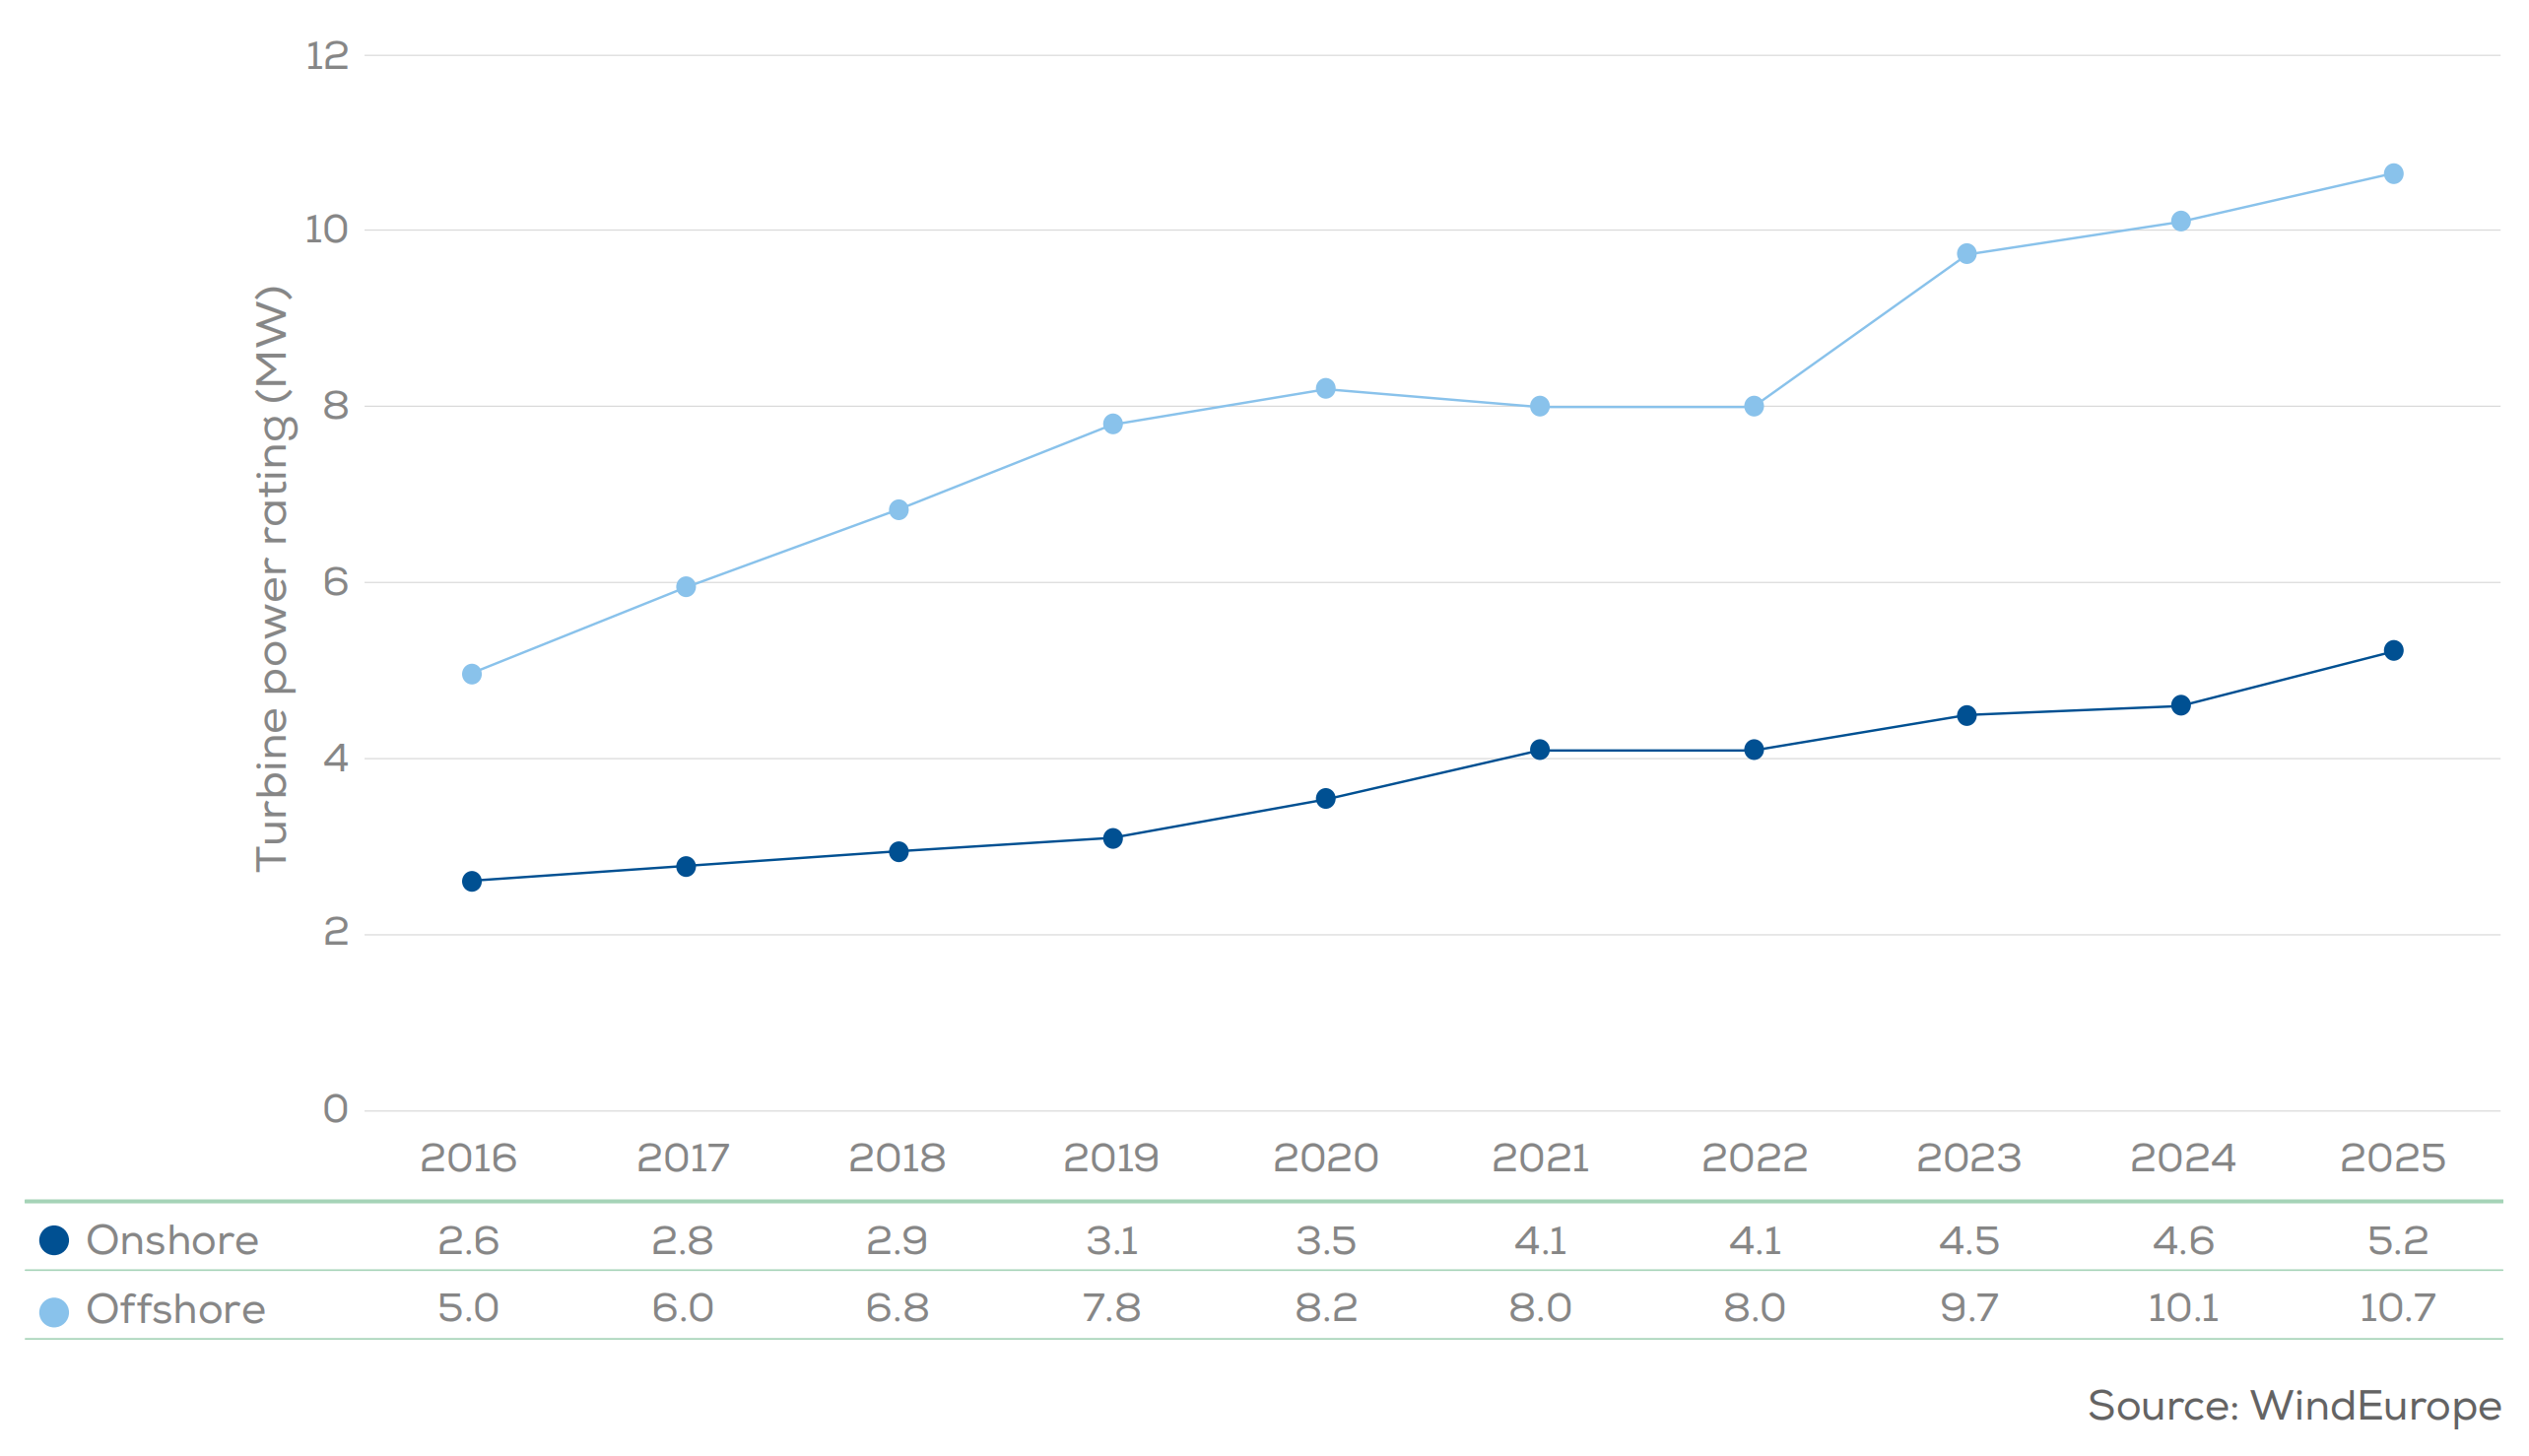
Figure 4 : Puissance moyenne des éoliennes installées en Europe, 2016-2025
IV. Politique et investissement : les fluctuations des approbations ne modifient pas les perspectives positives à long terme ; La confiance en matière d’investissement reste stable
Tendances d'approbation : en 2025, dix pays européens ont collectivement approuvé 29,4 GW de nouveaux projets (22,6 GW à terre, 6,8 GW en mer), soit légèrement en dessous du total de 36,6 GW de 2024.
Remarque : les fluctuations des données ont été principalement influencées par le résultat tardif de la septième série d'allocations de contrats sur différence (CfD) au Royaume-Uni. Ce cycle a finalement été annoncé début 2026, approuvant une capacité record de 9,7 GW en un seul lot.
Investissement en capital : les nouveaux investissements dans les parcs éoliens atteindront 45 milliards d'euros d'ici 2025. Les décisions finales d'investissement (FID) ont sécurisé la capacité de construction future, dont 15,5 GW d'énergie éolienne terrestre et 5,4 GW d'énergie éolienne offshore, démontrant la forte confiance du marché dans le développement à moyen et long terme.
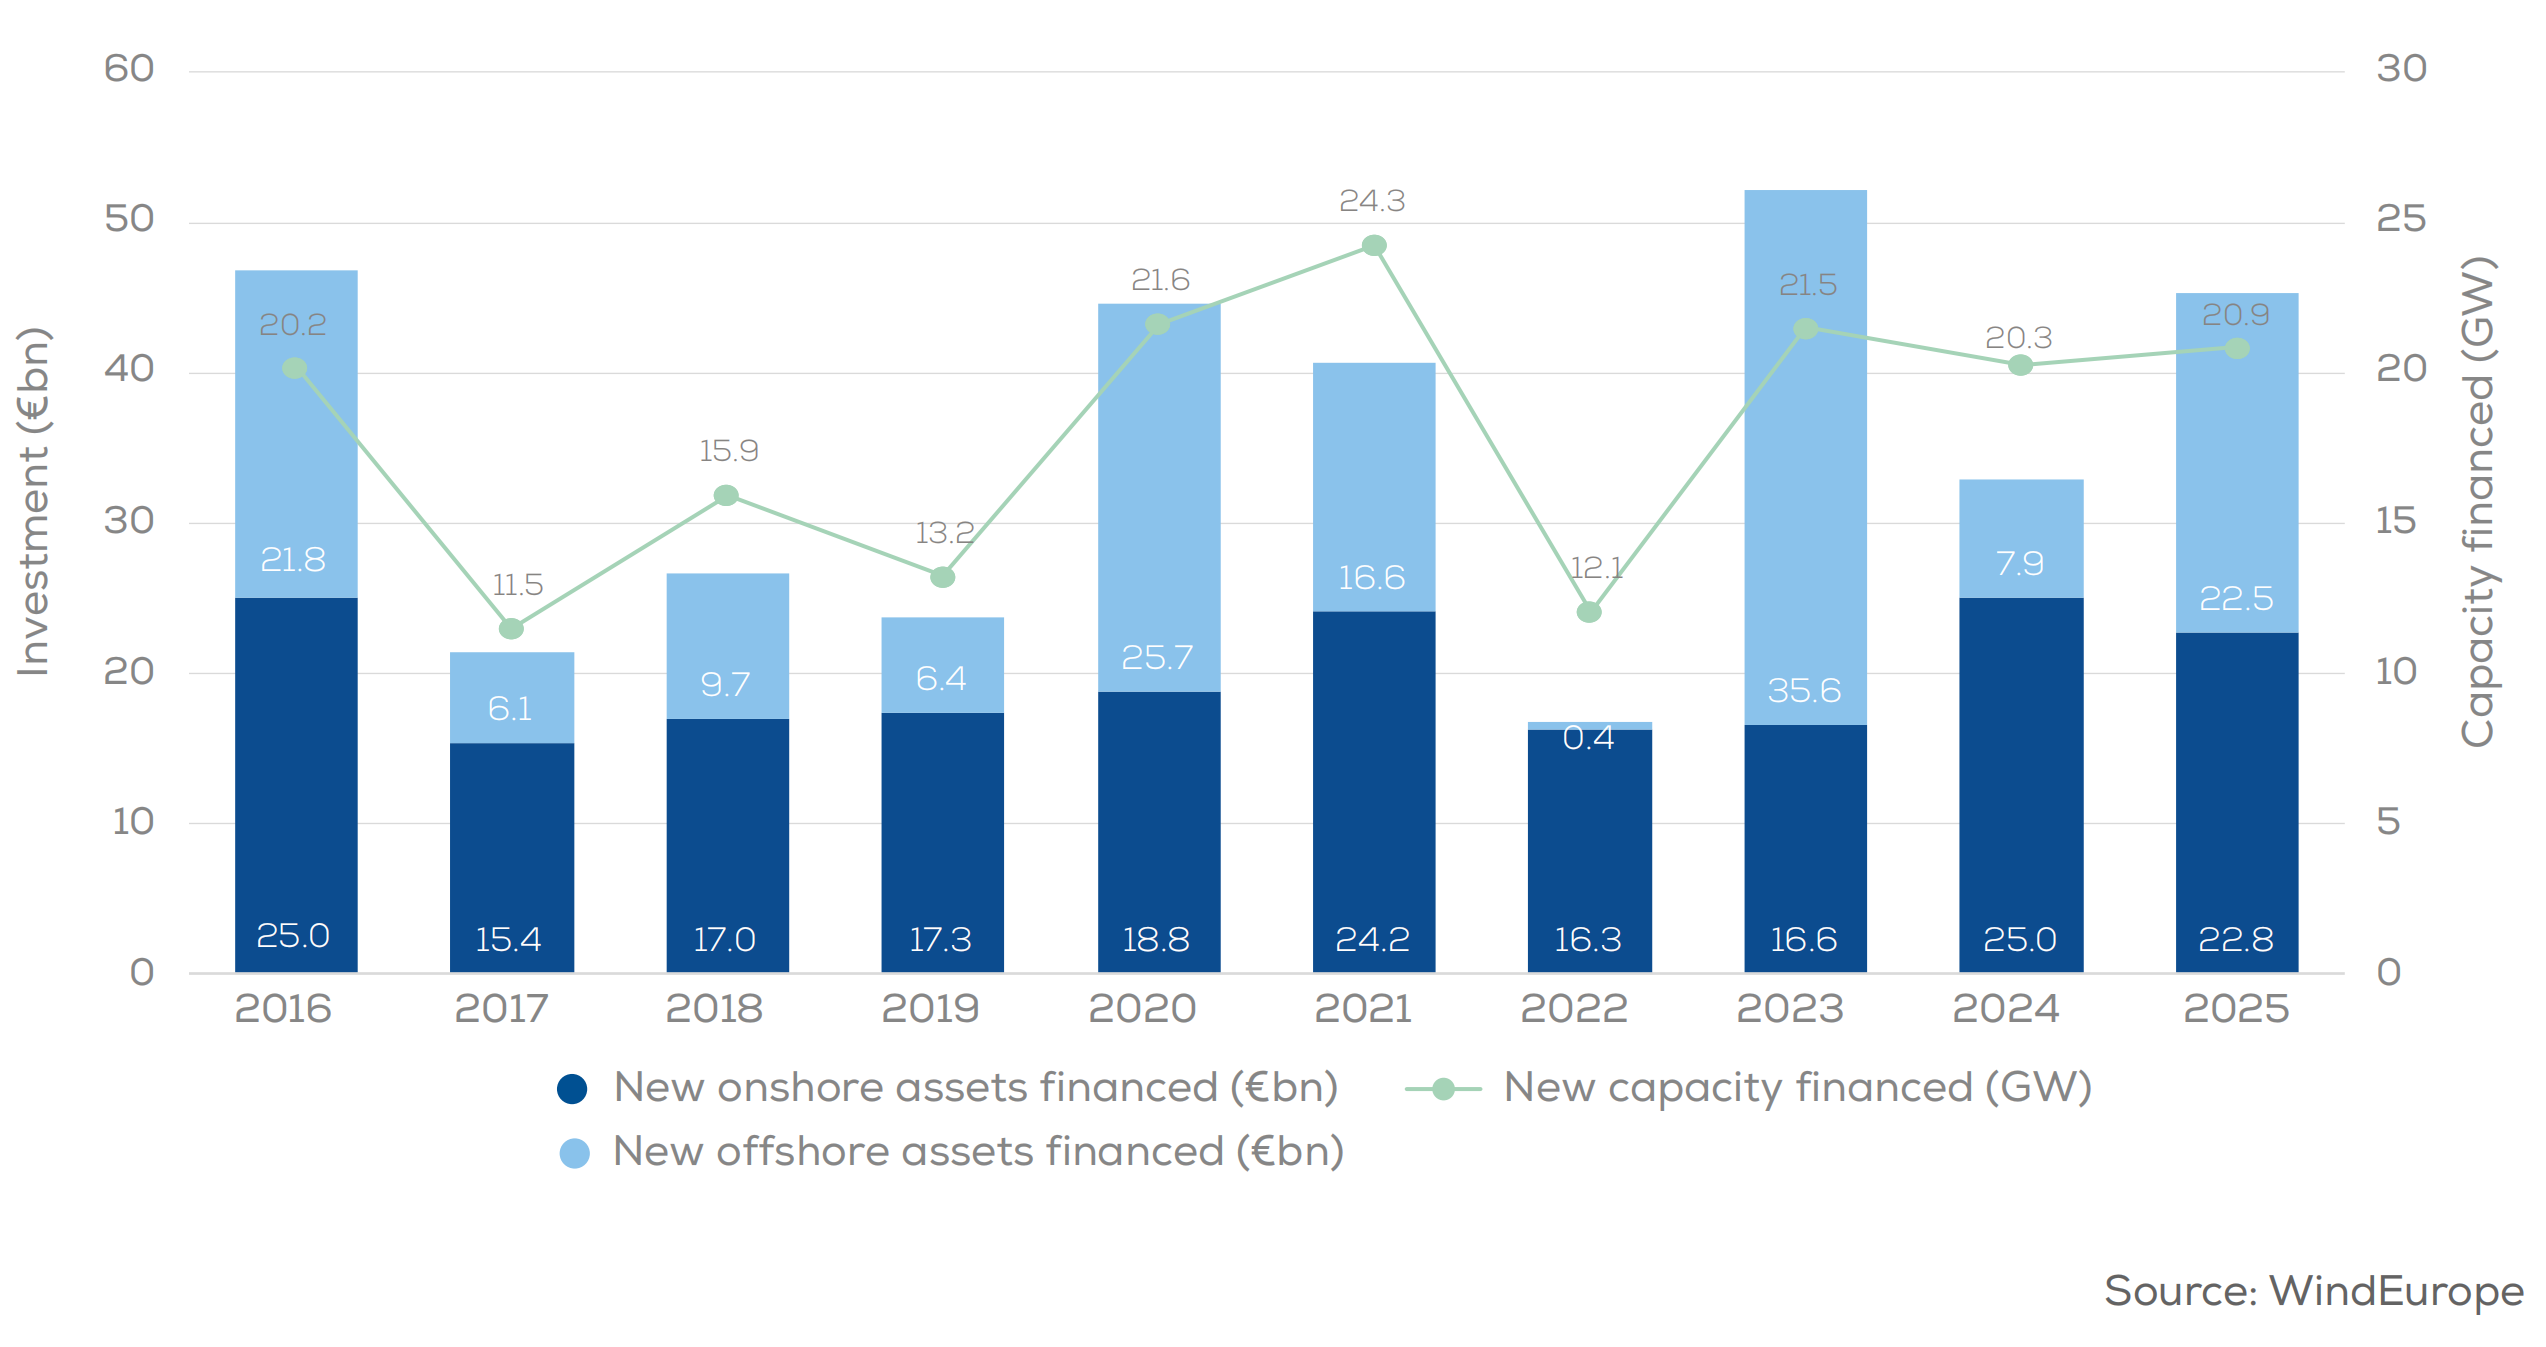
Figure 5 : Investissement dans de nouveaux parcs éoliens, 2016-2025
V. Perspectives d'avenir : Une croissance est attendue, mais il reste un écart par rapport aux objectifs de l'UE.
Prévisions européennes globales : les nouvelles installations annuelles devraient atteindre en moyenne 30 GW entre 2026 et 2030. D’ici 2030, la capacité totale installée devrait atteindre 439 GW (366 GW à terre, 73 GW en mer).
Défi de l'UE : L'UE devrait ajouter 22 GW par an, pour atteindre une capacité totale de 343 GW d'ici 2030. Ce chiffre reste toutefois nettement inférieur à l'objectif stratégique de l'UE de 425 GW, ce qui indique que le déploiement doit s'accélérer considérablement au cours des cinq prochaines années pour atteindre l'objectif.