Ce rapport fournit un examen de haut niveau des projets éoliens offshore mondiaux en 2025. Étant donné que la dynamique de croissance de base pour l'année est fortement concentrée sur le marché de la Chine continentale, le rapport se concentrera sur le détail des développements clés et des avancées majeures dans le secteur éolien offshore en Chine continentale.
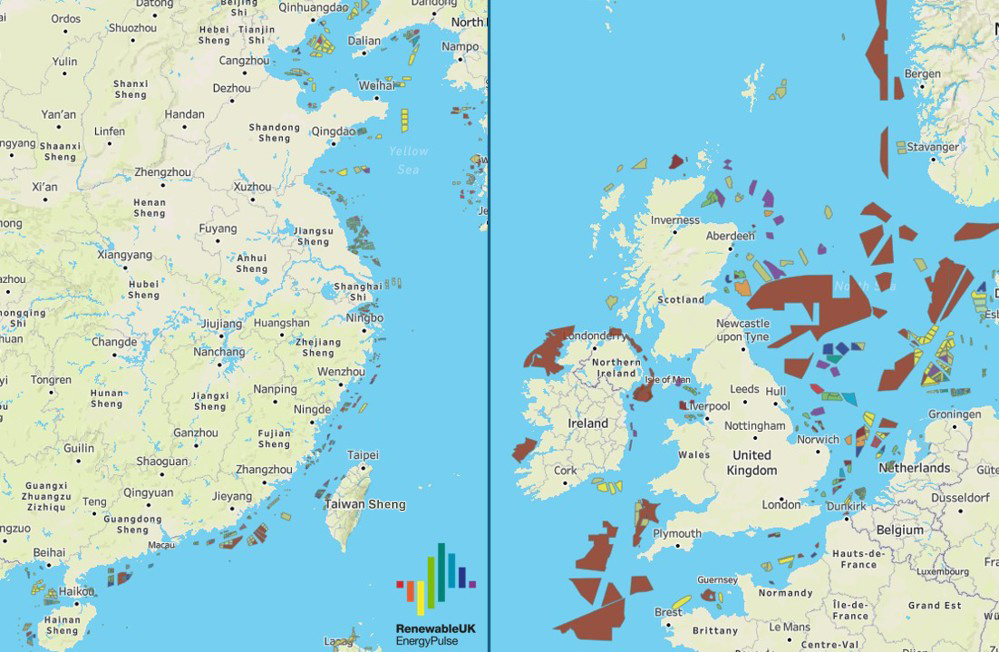
Figure 1 : Disposition des parcs éoliens opérationnels et prévus en Chine et en mer du Nord, les deux régions les plus actives en matière d'énergie éolienne offshore au monde. Source de l'image : produit conjointement par EnergyPulse et Vekta Group.
I. Mise en service du projet et avancement de la construction
D’ici 2025, un total de 23 projets éoliens offshore répartis sur six grands marchés mondiaux atteindront une exploitation à pleine capacité, ajoutant 8,8 GW de nouvelle capacité installée par an. La capacité installée cumulée mondiale s’élèvera à 89,2 GW.
La position de leader de la Chine continentale sur le marché mondial continue de se développer, avec 6 GW de nouvelle capacité installée ajoutée cette année. Sa capacité installée cumulée représente désormais 52 % du total mondial. Il s'agit de la cinquième année consécutive où la Chine continentale contribue à plus de la moitié de la nouvelle capacité annuelle mondiale d'énergie éolienne offshore, renforçant ainsi sa position de plus grand marché mondial de l'énergie éolienne offshore.
Le Royaume-Uni se classe deuxième avec 1,3 GW de capacité nouvellement mise en service, suivi de Taiwan, de la Chine, de l'Allemagne, de la Corée du Sud et de la France avec respectivement 935 MW, 253 MW, 200 MW et 25 MW. Le projet français de 25 MW était notamment le seul projet éolien offshore flottant mis en service dans le monde en 2025.
De plus, 2,4 GW supplémentaires de projets de capacité installée ont achevé toutes les installations d'éoliennes à la fin de l'année, mais n'ont pas encore passé le processus d'acceptation finale de l'achèvement.
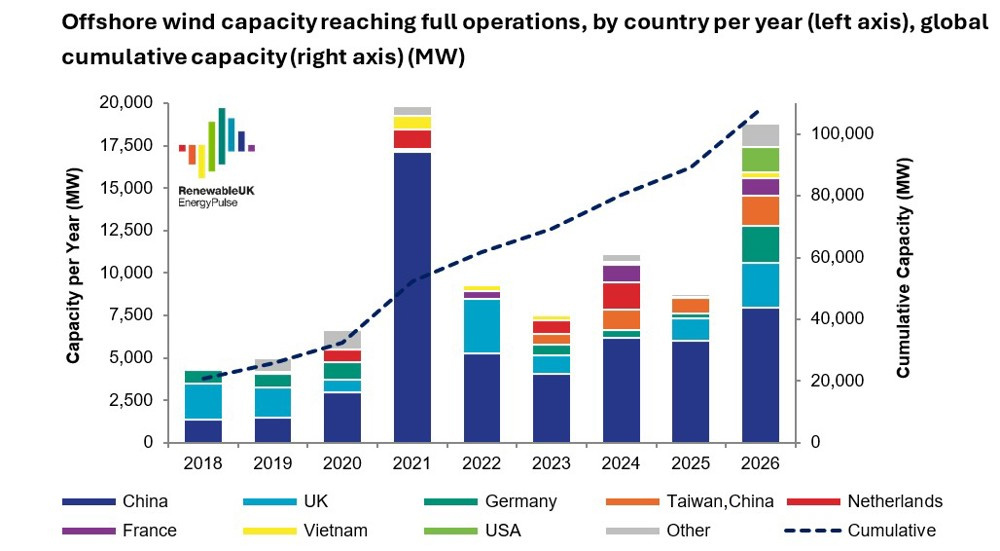
Figure 2 : Capacité annuelle d’énergie éolienne offshore nouvellement mise en service par pays/région et capacité cumulée mondiale
Fin 2025, des projets éoliens offshore d’une capacité installée totale de 33 GW étaient en pleine construction dans 12 pays et régions du monde. La Chine continentale arrive en tête avec 9,1 GW en construction, suivie du Royaume-Uni et des États-Unis avec respectivement 7,6 GW et 5,9 GW.
Dans le domaine de la construction d'énergie éolienne offshore flottante, la France dispose d'un projet de capacité installée de 60 MW en voie d'achèvement. En Chine continentale, un projet pilote d’éolien offshore flottant de 16 MW est actuellement en cours d’opérations d’ancrage. Une fois terminé, il accueillera la plus grande éolienne flottante de capacité unique au monde.
À l’échelle mondiale, des projets dotés d’une capacité installée supplémentaire de 30 GW progressent pour soutenir la construction d’infrastructures, dont 18,6 GW en Chine continentale, 3,9 GW au Royaume-Uni et 3,3 GW en Pologne. Cette réserve comprend environ 263 MW de projets éoliens offshore flottants, presque entièrement situés en Chine continentale, comprenant cinq projets de démonstration et des initiatives de pré-commercialisation.
II. Dynamique du marché de la location des fonds marins
2025 a été l'année la plus lente pour l'activité mondiale de location des fonds marins dans le domaine de l'énergie éolienne offshore depuis 2021. Affectées par de multiples facteurs, notamment une faisabilité financière insuffisante pour les sites et une réduction des quotas de location par plusieurs gouvernements, plusieurs séries d'appels d'offres pour la location des fonds marins ont abouti à des offres rejetées, voire à aucun soumissionnaire.
Malgré les vents contraires du secteur, les droits exclusifs de développement de sites pour 40 GW de projets éoliens offshore mondiaux ont été obtenus cette année, élargissant ainsi le portefeuille de projets mondiaux. Depuis 2021, 21 pays et régions du monde ont libéré des ressources en location des fonds marins, représentant une capacité totale de 325 GW.
La Chine continentale a dominé le marché mondial de la location des fonds marins en 2025, libérant 15,1 GW de ressources de site dans cinq régions rien qu'en janvier, suivis d'une libération de 5 GW supplémentaires. Son échelle de location cumulée est en tête du monde. Le Royaume-Uni et la Corée du Sud ont chacun libéré 4,5 GW de ressources louées sur les fonds marins, se classant au deuxième rang mondial.
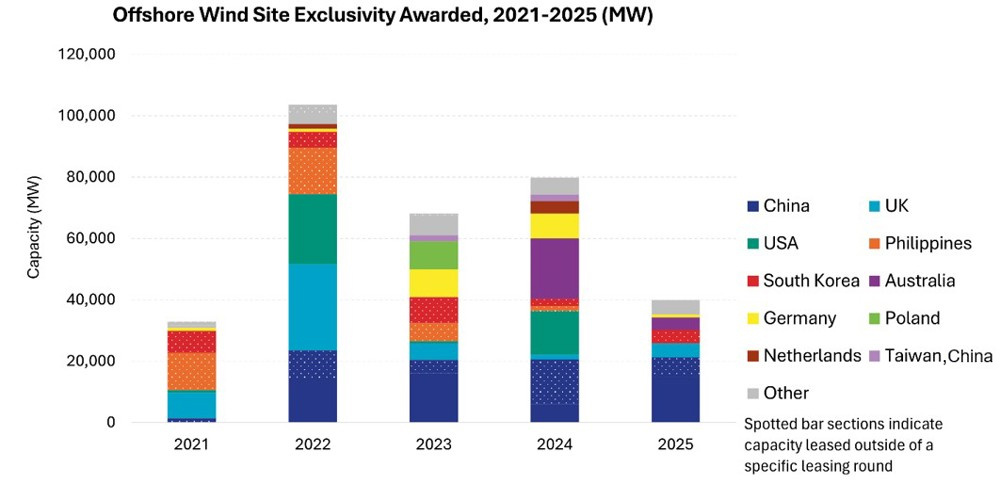
Figure 3 : Activités mondiales de location des fonds marins pour les parcs éoliens offshore, 2021-2025
III. État de mise en œuvre de la décision finale d’investissement (FID)
Le secteur mondial de l'énergie éolienne offshore a connu une tendance positive dans les décisions finales d'investissement (FID) en 2025, avec des projets totalisant 16,2 GW de capacité installée atteignant l'étape critique du FID tout au long de l'année, soit une légère augmentation par rapport à 2024. Ce chiffre peut encore être révisé à la hausse en raison de la divulgation incomplète des informations FID pour les projets sur le marché de la Chine continentale.
L'ampleur des projets FID en dehors de la Chine continentale a connu une croissance annuelle significative, passant de moins de 5 GW en 2024 à 7,6 GW en 2025. La Pologne est en tête avec 3,3 GW, suivie de l'Allemagne et du Royaume-Uni avec respectivement 1,6 GW et 1,1 GW. Les États-Unis, la région chinoise de Taiwan et le Vietnam représentent respectivement 816 MW, 500 MW et 249 MW.
IV. Statut de signature du contrat de fan
En 2025, le volume des commandes formelles d'éoliennes offshore dans le monde a diminué d'une année sur l'autre, avec une capacité souscrite pour l'année totalisant 14,2 GW, soit moins que les 17,8 GW enregistrés en 2024. Cette statistique inclut uniquement les contrats formels et exclut les accords avec les fournisseurs privilégiés.
Les fabricants de turbines chinois ont obtenu la majorité des commandes mondiales, remportant des contrats totalisant 10,4 GW de capacité installée, tous destinés à des projets nationaux. Mingyang est en tête du classement annuel avec 2,7 GW de commandes, suivi de près par Goldwind avec 2,3 GW. Siemens Gamesa et Vestas ont chacun obtenu environ 1,9 GW de commandes.
Les commandes totales en dehors de la Chine continentale ont atteint 3,8 GW, l'Allemagne représentant 2 GW, Taïwan, Chine 1 GW, la Corée du Sud 500 MW et la Pologne 390 MW. D’ici 2025, quatre fabricants chinois de turbines ont collectivement obtenu des commandes formelles pour des turbines de 20 MW totalisant 2,5 GW de capacité installée.
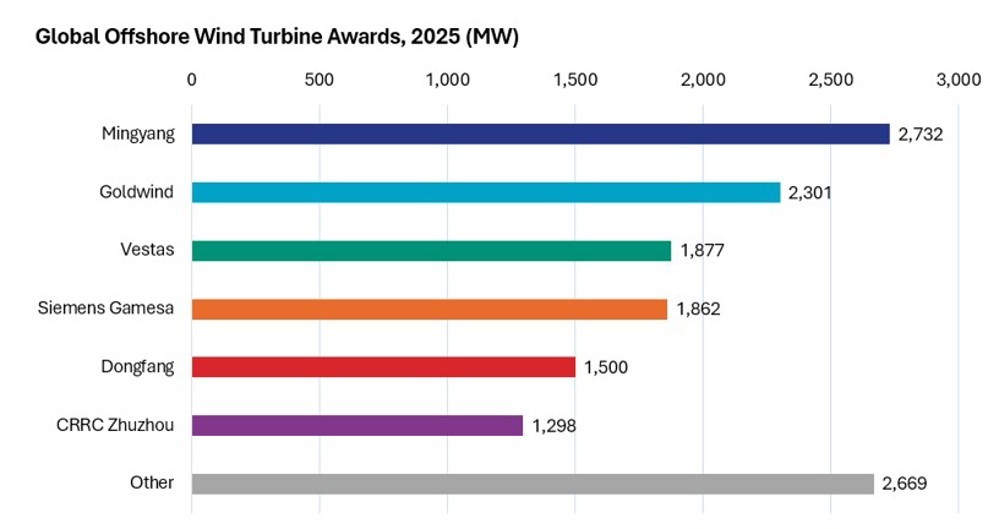
Figure 4 : Contrats formels d’éoliennes signés par le fabricant en 2025
Au niveau de la capacité installée, les plus grandes éoliennes unitaires déployées en Europe d'ici 2025 seront les modèles de 15 MW de Vestas et Siemens Gamesa. La Chine se concentre sur le développement de sites à faible vitesse de vent, en adoptant principalement des turbines de 8 à 12 MW associées à des rotors dépassant 230 mètres de diamètre pour maximiser l'efficacité de la production d'électricité. En janvier 2026, Goldwind a achevé l'installation de la première éolienne offshore de 20 MW au monde, avec un déploiement massif qui suivra.
V. Prévisions de développement du marché pour 2026
EnergyPulse prévoit que les ajouts de capacité éolienne offshore mondiale atteindront 18,8 GW en 2026, à l’exclusion de 10,8 GW de Chine continentale. Cette ampleur devrait faire de 2026 la deuxième année la plus élevée jamais enregistrée depuis 2021 et propulser la capacité éolienne offshore cumulée mondiale au-delà du cap critique de 100 GW.
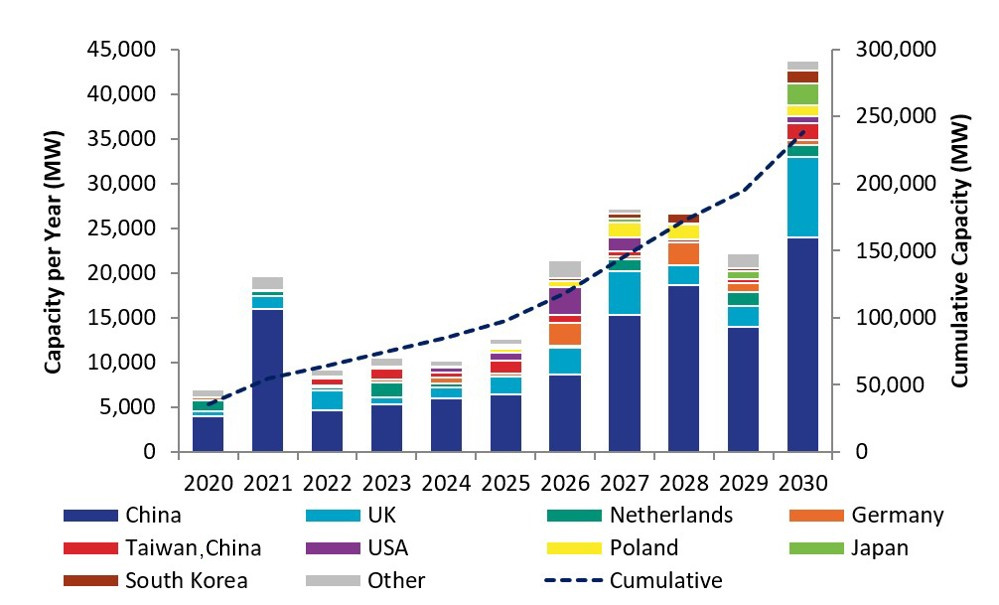
Figure 5 : Prévisions de la capacité mondiale d’énergie éolienne offshore mise en service de 2020 à 2030 (Unité : MW)
2026 pourrait devenir une année charnière pour remodeler le paysage du marché mondial de l’énergie éolienne offshore. Depuis 2021, la Chine continentale a constamment contribué à plus de la moitié de la capacité annuelle nouvellement mise en service dans le monde pendant plusieurs années consécutives. D'ici 2026, à mesure que le Royaume-Uni, l'Allemagne, la région chinoise de Taiwan et les marchés émergents accélèrent leurs installations, la part de marché de la Chine continentale pourrait diminuer légèrement. Cependant, tant que les projets nationaux de la Chine continentale se dérouleront selon le calendrier établi, sa position dominante sur le marché restera forte.
Les projets éoliens offshore mondiaux ont maintenu une solide dynamique de mise en service au premier semestre 2026 : des projets totalisant 2,4 GW de capacité installée ont terminé toutes les installations de turbines et sont en attente des inspections de réception finale. De plus, quatre projets d'une capacité ≥ 1 GW chacun sont en phase finale d'installation des turbines, avec moins de 10 % des travaux restants, ce qui constitue un soutien solide pour la croissance de la capacité au premier semestre.