Les installations mondiales d’énergie éolienne ont atteint un niveau record en 2025, mais la dynamique de l’industrie ne montre aucun signe de ralentissement à ce pic. Selon le dernier rapport de Wood Mackenzie, 2026 marquera l'entrée de l'industrie dans les « eaux profondes de la transformation structurelle ». L’interaction des ajustements politiques, de l’évolution technologique et de la restructuration du marché entraînera des défis à court terme en matière de ralentissement de la croissance et d’intensification de la concurrence, tout en créant simultanément des opportunités à long terme pour l’expansion de l’éolien offshore, la stabilisation des coûts et le réalignement de la valeur. Cette année, le secteur cherchera un nouvel équilibre de croissance entre défis et avancées.
Sans plus tarder, plongeons-nous dans le dernier rapport de Wood Mackenzie pour découvrir les sept tendances fondamentales qui façonneront l'industrie de l'énergie éolienne d'ici 2026 et clarifierons la trajectoire future du secteur !
Tendance 1 : Les installations éoliennes mondiales afficheront un schéma divergent de « ralentissement de la croissance en Chine et d’expansion dans d’autres régions ».
Wood Mackenzie prévoit que les installations éoliennes mondiales atteindront un niveau record de 170 GW en 2025. Cependant, les nouvelles installations devraient diminuer de 6 % en 2026 pour atteindre 160 GW. Cette baisse résulte principalement d'un ajustement transitoire alors que se termine le 14e plan quinquennal chinois.
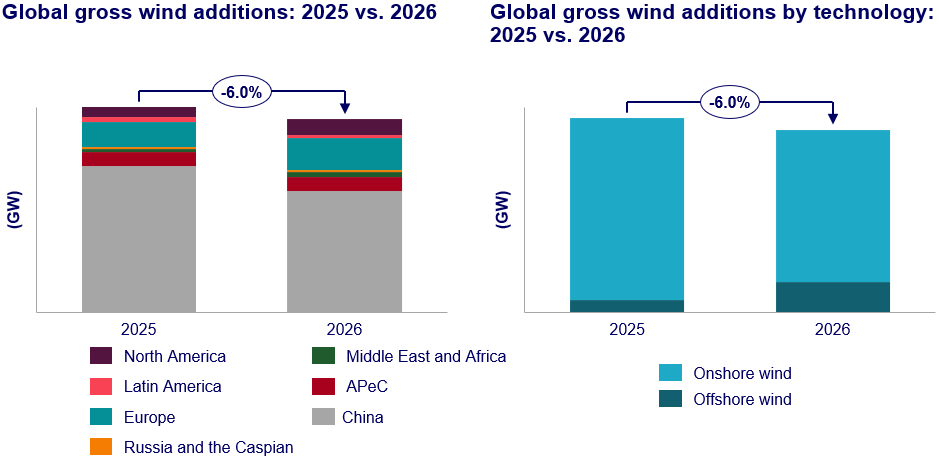
L’Allemagne a connu une croissance substantielle grâce au grand nombre de projets éoliens terrestres approuvés en 2024. Les États-Unis, poussés par la précipitation à installer des projets avant l’expiration des crédits d’impôt à la production, sont devenus le plus grand marché en dehors de la Chine.
Tendance 2 : Les appels d’offres pour l’énergie éolienne offshore entrent dans l’ère 3.0, en passe de devenir un moteur clé de la reprise de l’industrie.
2026 marquera « l’année révolutionnaire » pour l’énergie éolienne offshore, avec de nouvelles installations qui devraient doubler d’année en année, devenant ainsi le principal moteur de la croissance de l’industrie. Cette avancée repose sur la mise à niveau itérative des modèles d’enchères. Face aux échecs et aux annulations de projets résultant de réductions de subventions et de conditions rigides lors de la précédente phase d'appel d'offres 2.0, plusieurs pays dans le monde ont lancé des appels d'offres « Offshore Wind 3.0 ». Ceux-ci comportent des conditions plus favorables pour garantir que les projets soient non seulement attribués mais également construits avec succès.
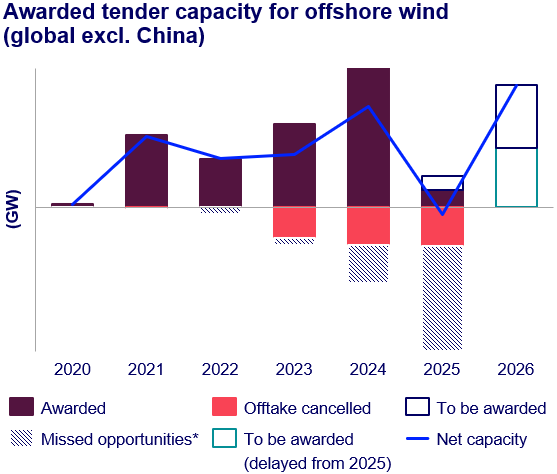
Le septième cycle d'attribution de capacité du Royaume-Uni servira de premier « test décisif » pour l'appel d'offres 3.0. Wood Mackenzie prédit que le nouveau cadre inversera efficacement le précédent ralentissement de l'industrie et accélérera la mise en œuvre de projets éoliens offshore. Cependant, la suppression des contrats d’achat d’électricité entraînera une accalmie dans la construction vers 2028, avec de nouveaux appels d’offres concentrés pour le raccordement au réseau au début des années 2030. Un calendrier de déploiement inapproprié des projets pourrait déclencher de nouvelles tensions dans la chaîne d’approvisionnement. La solution optimale pour les décideurs politiques est un « déploiement décentralisé » pour éviter les pressions sur la chaîne d’approvisionnement dues à des lancements de projets concentrés, garantissant ainsi que la chaîne industrielle maintient des opérations continues dans un contexte de fluctuations cycliques du secteur.
Troisième tendance : nouveaux défis pour le développement de l'énergie éolienne offshore dans le contexte de la réforme du secteur électrique chinois axée sur le marché.
Le mécanisme d’entrée sur le marché en deux étapes mis en œuvre à partir de 2025 oblige les promoteurs à obtenir les droits de développement avant de déterminer les rendements, ce qui entraîne une stagnation de la croissance des réserves de projets. Cette tendance pourrait persister jusqu’en 2026. Bien que les projets approuvés existants soient suffisants pour soutenir la construction au cours des trois prochaines années, l’énergie éolienne offshore manque de compétitivité par rapport à l’énergie solaire et éolienne terrestre dans le cadre du modèle de tarification basé sur le marché. L'objectif principal pour 2026 réside dans la question de savoir si la Chine mettra en place des politiques de soutien aux projets en eaux profondes, ce qui aurait un impact direct sur la R&D technologique et le développement de la chaîne d'approvisionnement de l'industrie.
Quatrième tendance : l’industrie américaine de l’énergie éolienne est profondément mêlée au bras de fer entre la politique et la demande
La One Big Beautiful Bill Act stipule que les projets dont l'exploitation commerciale est prévue en 2029-2030 doivent commencer la construction d'ici juillet 2026 pour pouvoir bénéficier de crédits d'impôt, obligeant les promoteurs à accélérer les achats. Aggravés par les incertitudes tarifaires, les risques liés aux autorisations et le moratoire sur la construction d’éoliennes offshore imposé par l’administration Trump, ces facteurs intensifient encore les pressions sur l’industrie.
Toutefois, la croissance de la demande d’électricité présente une opportunité. D’ici 2030, la demande de pointe en électricité aux États-Unis augmentera considérablement. De nouvelles charges telles que les centres de données mettront en évidence le besoin d’énergie éolienne, ce qui pourrait entraîner des ajustements politiques pour augmenter les tarifs de rachat et déclencher une augmentation des transactions industrielles.
Cinquième tendance : La mise au rebut des éoliennes vieillissantes apparaît comme un nouveau moteur de croissance pour l'industrie.
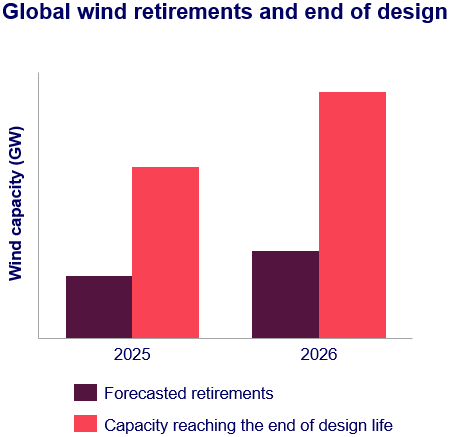
Un nombre important d’éoliennes dans le monde fonctionnent depuis plus de 20 ans, et une autre flotte importante approche de la fin de sa durée de vie nominale. Les décisions relatives au démantèlement auront pour la première fois un impact tangible sur le secteur de l’énergie éolienne. Poussés par des considérations financières, les développeurs de marchés matures tels que l'Europe et l'Amérique du Nord donnent la priorité à l'allongement de la durée de vie des turbines, ce qui stimulera considérablement la demande de modernisation et d'expansion de la capacité. Les avantages en termes de coût et d’efficacité des nouvelles éoliennes accéléreront le retrait des unités vieillissantes, créant ainsi un nouveau moteur de croissance pour l’industrie grâce au « renouvellement des actifs existants ».
Tendance 6 : D’ici 2026, les prix globaux des équipements se stabiliseront, avec l’émergence de caractéristiques différenciées selon les différents segments du marché.
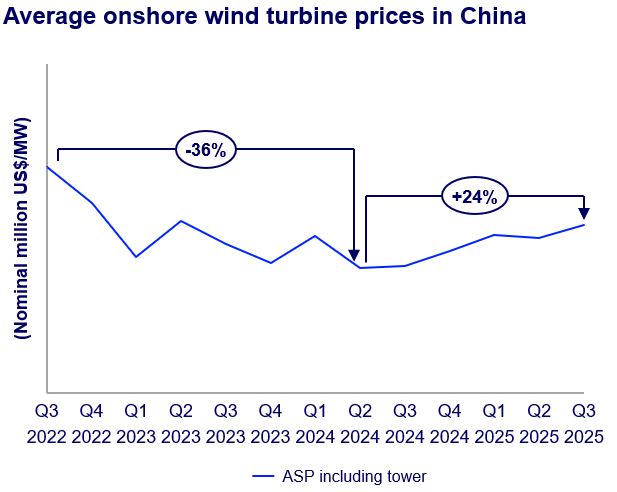
Les fabricants d’appareils électroménagers chinois ont fait leurs adieux à la guerre des prix sous la double influence de l’autorégulation industrielle et des contrôles politiques. L’accord d’autorégulation du secteur de 2024 et la politique gouvernementale de 2025 visant à lutter contre la concurrence désordonnée ont effectivement limité la pression à la baisse sur les prix des turbines. Combinés à un rebond significatif des prix en 2025, les prix des éoliennes en Chine devraient se stabiliser en 2026. Cependant, les développeurs pourraient déplacer la pression de la baisse des rendements des projets vers la chaîne d'approvisionnement, posant ainsi un risque de baisses mineures des prix.
Les marchés occidentaux connaîtront une réduction des coûts après le pic d’inflation. 2025 marque l’année d’inflation maximale en Occident, avec des pressions telles que la pénurie de main-d’œuvre qualifiée et les taux d’intérêt élevés s’atténuant progressivement. Les prix des turbines entreront dans une phase de stabilisation en 2026. L’Europe connaîtra une optimisation des coûts grâce au déploiement à grande échelle de turbines terrestres de 6 à 7 MW, bien que le mécanisme d’ajustement carbone aux frontières (CBAM) proposé puisse compliquer l’approvisionnement et limiter le potentiel de réduction des coûts. Le marché américain, dominé par des facteurs politiques tels que les tarifs et les délais d'autorisation, pourrait encore connaître une augmentation des prix des turbines, les chaînes d'approvisionnement locales étant confrontées à des pressions de capacité de la part des développeurs se précipitant pour installer des turbines.
Tendance 7 : La transformation axée sur le marché entraîne la reconstruction de la logique de concurrence industrielle
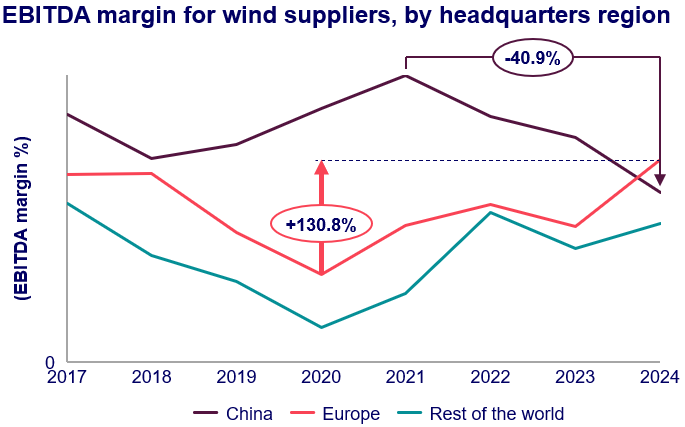
Les principaux marchés comme la Chine et l’Allemagne sont en train de passer d’une tarification fixe de l’électricité à une tarification basée sur le marché, obligeant la chaîne industrielle à passer d’une « concurrence par les coûts » à une « concurrence par la valeur ». Les équipementiers occidentaux se sont concentrés sur des domaines haut de gamme tels que la conception modulaire, la maintenance prédictive de l’IA et l’intégration du réseau. Pour se débarrasser de l'étiquette « low-cost », les principaux équipementiers chinois lancent des solutions complètes comprenant le développement de projets et des systèmes énergétiques hybrides, tout en intensifiant leurs efforts en matière de conformité ESG et de fabrication locale. Cette transformation opposera les équipementiers non seulement à leurs pairs, mais également à d’autres énergies renouvelables comme l’énergie solaire. À mesure que les barrières du marché se dissolvent, l’énergie éolienne devrait dépasser l’énergie solaire en termes de compétitivité dans certaines régions d’ici 2026.
Conclusion : 2026, « l’année de la transformation et de la percée » pour la filière éolienne
D’ici 2026, l’industrie de l’énergie éolienne ne connaîtra plus le bon déroulement de sa précédente phase de croissance rapide, mais connaîtra plutôt une période de profonde consolidation motivée par une transformation structurelle. Les divergences politiques vont remodeler le paysage du marché mondial, l’éolien offshore devenant le principal moteur de croissance. La stabilisation des coûts mettra fin à la concurrence désordonnée, tandis que la cession des turbines vieillissantes et la transformation orientée vers le marché définiront la trajectoire à long terme de l'industrie.
Pour les acteurs du secteur, cette année présente à la fois des défis (pressions persistantes liées à l’incertitude politique, aux risques liés à la chaîne d’approvisionnement et à une concurrence accrue) et des opportunités : l’essor de l’énergie éolienne offshore, la revitalisation du marché existant et les dividendes d’une concurrence axée sur la valeur attendent tous ceux qui osent surfer sur la vague. Comme le révèle le rapport, derrière les fluctuations à court terme se cache une modernisation industrielle plus profonde. Chaque ajustement apporté en 2026 jettera les bases permettant à l’industrie éolienne de progresser vers un avenir plus durable et plus compétitif.
Fondée en 1921, la société allemande HKW est spécialisée dans les roulements pour éoliennes depuis 1985, accumulant une expertise technologique tout au long de l'évolution de l'industrie. Sa technologie de roulements principaux cylindriques à trois rangées se classe régulièrement parmi les trois meilleures en Europe. Tirant parti d'une triple expertise technologique en matière de structure, de matériaux et de processus de fabrication, les roulements principaux cylindriques à trois rangées de HKW offrent six avantages fondamentaux : une fiabilité élevée, une forte capacité de charge, une rigidité structurelle améliorée, une efficacité de transmission élevée, une installation facile et un faible coût global. Qu'ils soient déployés dans des parcs éoliens terrestres ou confrontés à la corrosion par brouillard salin et aux conditions de vagues extrêmes dans les environnements offshore, les roulements principaux cylindriques à trois rangées de HKW réduisent considérablement les temps d'arrêt des turbines et la fréquence de maintenance, offrant ainsi des performances efficaces dans tous les scénarios opérationnels. Profondément enraciné dans la chaîne d'approvisionnement de l'énergie éolienne, HKW s'appuie sur son réseau mondial de services localisés pour servir ses partenaires du monde entier avec une technologie de pointe et des produits haut de gamme.