Comme toutes les industries, le secteur de l’énergie éolienne connaît des cycles d’expansion et de récession. L'année 2025 risque de devenir l'année la plus difficile de ces derniers temps pour l'industrie de l'énergie éolienne : des changements politiques majeurs sur les principaux marchés, des turbulences opérationnelles parmi les entreprises, associées à une production d'électricité inférieure aux attentes - ces multiples facteurs défavorables convergeront pour avoir un impact sur le développement de l'industrie.
Le changement brusque de politique du président Trump dans le secteur des énergies renouvelables a porté le coup le plus perturbateur à l’industrie. Ce renversement a directement stoppé tous les projets éoliens offshore le long de la côte atlantique des États-Unis, portant un coup dur aux développeurs d’électricité nationaux et aux sociétés d’énergie éolienne.
Les résultats des enchères d’énergie éolienne dans plusieurs pays européens ont également été lamentables, certains pays comme l’Allemagne et le Danemark ayant même connu des échecs d’enchères. Cela confirme que les difficultés de l'industrie éolienne ne sont pas propres aux États-Unis mais représentent un défi généralisé qui balaye le monde entier.
Au milieu de licenciements généralisés dans l’industrie, de grands développeurs se retirant de projets et de marchés clés connaissant des mois de production d’électricité inférieure à la normale, 2025 est devenue une « année d’hiver » dont le secteur mondial de l’énergie éolienne doit tourner la page de toute urgence.
Cependant, le marché a encore des raisons d'anticiper une reprise de l'industrie d'ici 2026. Avec des ajustements aux mécanismes d'incitation aux enchères d'énergie éolienne, l'optimisation de la configuration de la chaîne d'approvisionnement et une croissance soutenue de la demande mondiale pour diverses sources d'énergie, de multiples facteurs favorables stimuleront l'expansion continue du secteur mondial de l'énergie éolienne.
Nous décrivons ci-dessous les principaux événements ayant un impact sur l’industrie de l’énergie éolienne en 2025, ainsi que les faits saillants de l’industrie pour 2026 et au-delà.
Le taux de croissance atteint un nouveau plus bas depuis des décennies
Au-delà de divers vents contraires externes, les performances de production d'électricité des parcs éoliens existants ont également entamé la réputation de l'industrie en tant que source d'électricité fiable.
En fait, le taux de croissance annuel de la production mondiale d’énergie éolienne en 2025 pourrait atteindre son plus bas niveau depuis deux décennies. Cette situation s’explique en grande partie par le fait que la production d’énergie éolienne en Europe et en Amérique du Nord reste constamment en deçà des attentes à long terme.
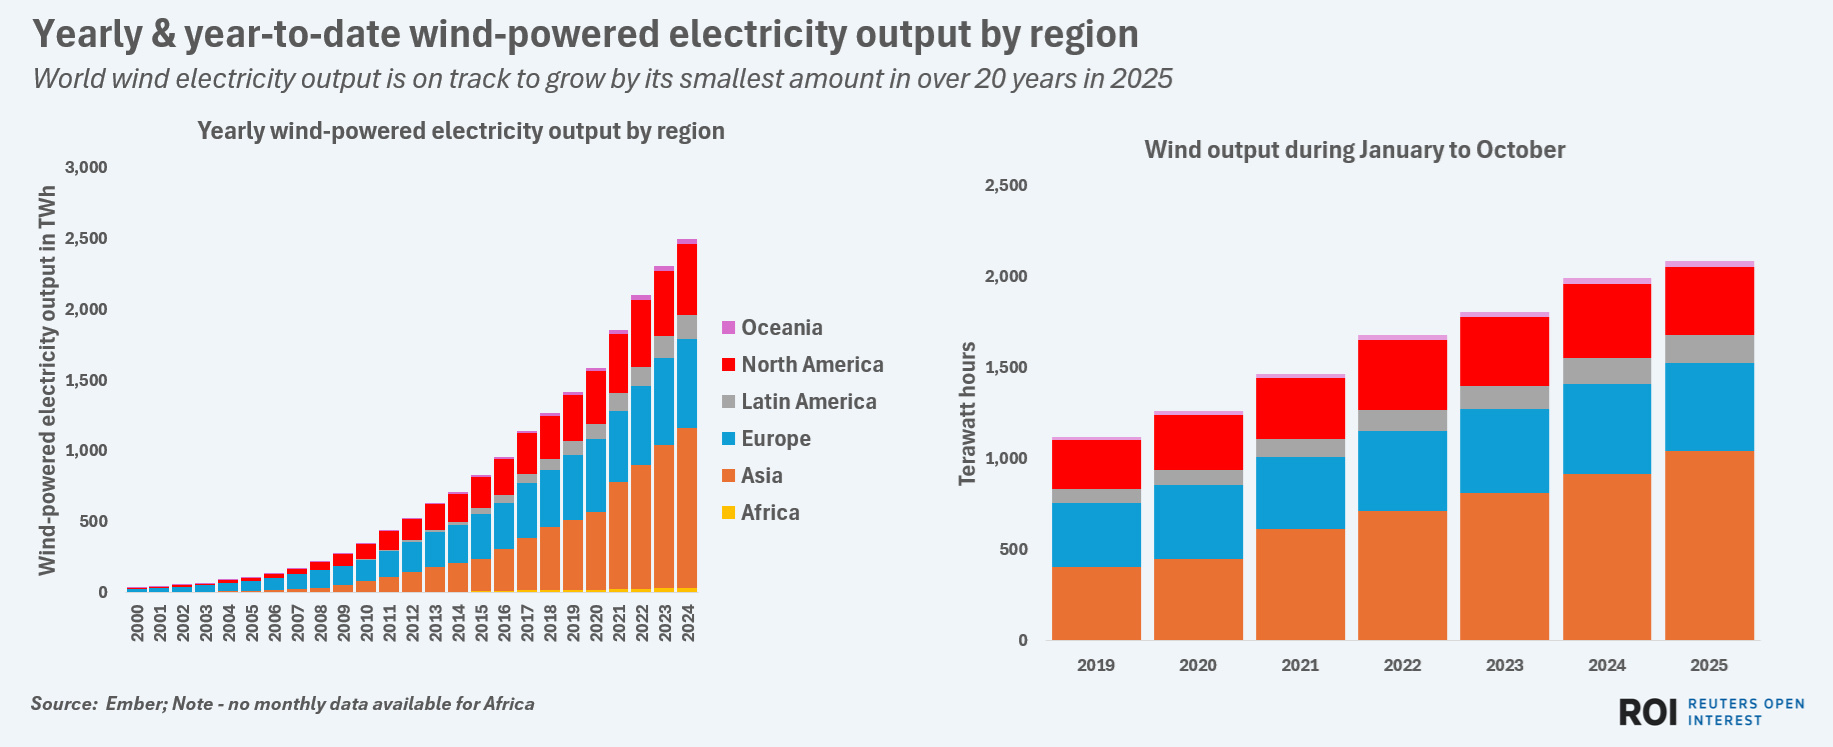
La croissance mondiale de la production d’énergie éolienne en 2025 pourrait atteindre son plus bas niveau depuis 20 ans
Les données du groupe de réflexion britannique sur l'énergie Ember montrent que de janvier à octobre 2025, la production mondiale d'énergie éolienne a atteint 2 158 térawattheures, établissant un nouveau record pour la même période de l'histoire, mais ne représentant qu'une augmentation de 7 % sur un an. Au cours de la décennie précédente, de 2015 à 2024, la production mondiale d’énergie éolienne avait augmenté à un taux annuel moyen de 14 %.
L'Europe, deuxième plus grande région éolienne au monde après l'Asie, a vu sa production d'énergie éolienne diminuer d'une année sur l'autre pendant quatre mois consécutifs début 2025, devenant ainsi le principal facteur freinant la croissance mondiale de l'énergie éolienne.
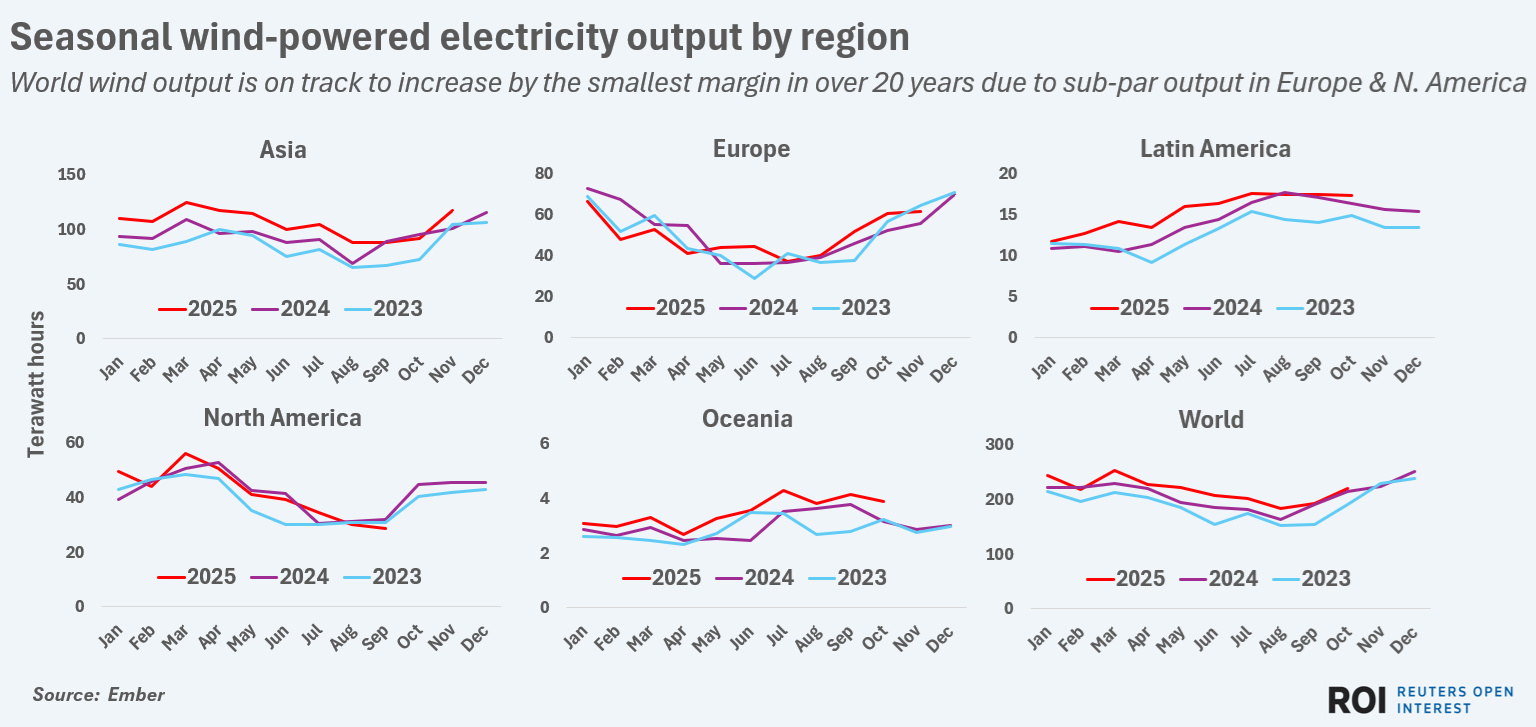
L’Europe et l’Amérique du Nord pèsent sur la croissance mondiale, la croissance de la production d’énergie éolienne pouvant atteindre son plus bas niveau depuis 20 ans.
L'Amérique du Nord est la troisième région de production d'énergie éolienne au monde, et le ralentissement de son industrie a encore exacerbé la crise mondiale. À la mi-2025, la production d’énergie éolienne en Amérique du Nord avait diminué d’une année sur l’autre en avril, mai, juin, août et septembre.
Même en Asie, qui contribue à environ 45 % de la production mondiale d’énergie éolienne, la production d’énergie éolienne a connu une baisse inhabituelle d’une année sur l’autre en septembre et octobre 2025, freinant encore davantage la dynamique de croissance de l’énergie éolienne mondiale.
Des bouleversements politiques aggravés par des troubles au sein des entreprises
Alors que les parcs éoliens existants ne répondent pas aux attentes en matière de production d’électricité, des ajustements soudains et majeurs des politiques nationales en matière d’énergie éolienne et la baisse de la participation aux enchères d’énergie éolienne ont également rendu extrêmement difficile la progression des projets d’énergie éolienne prévus.
Aux États-Unis, l’administration Trump a mis fin aux politiques fédérales de soutien à l’énergie éolienne, suspendu les permis de projet et imposé des restrictions strictes sur les composants importés d’éoliennes. Les experts du secteur estiment que ces ajustements continueront d’entraver la progression des projets éoliens terrestres et offshore aux États-Unis dans les années à venir.
En Europe, une série de résultats d'enchères lamentables a incité les principaux développeurs et fabricants de turbines, comme les danois Ørsted et Vestas, à appeler les gouvernements à accélérer l'approbation des projets et à affiner les conditions des enchères afin de renforcer la confiance de l'industrie. Certaines des améliorations politiques proposées devraient entrer en vigueur d’ici 2026, ravivant potentiellement l’enthousiasme pour les investissements dans l’énergie éolienne dans toute l’Europe.
Le marché japonais a également subi des revers : des estimations de coûts nettement plus élevées pour les projets éoliens offshore prévus ont conduit Mitsubishi Heavy Industries à se retirer de trois projets éoliens offshore initialement prévus pour démarrer leurs opérations d'ici 2030.
Cependant, le gouvernement japonais a par la suite ajusté sa politique en matière d'énergie éolienne, accordant aux développeurs une plus grande flexibilité dans le développement de projets, augmentant le soutien financier et élargissant la portée de la planification et de la sélection des sites pour les projets éoliens offshore. À l'instar de l'ajustement de la politique européenne, bien que le secteur éolien japonais ait été confronté à des défis importants en 2025, l'assouplissement de la politique devrait restaurer la confiance du marché et stimuler l'expansion de la capacité en 2026 et au-delà.
La Chine, leader de la croissance mondiale de l’énergie éolienne
Dans un contexte de revers dans le développement de l'énergie éolienne à l'échelle mondiale, l'industrie chinoise de l'énergie éolienne continue de faire preuve d'une dynamique solide. En tant que plus grand producteur mondial de capacité d'énergie éolienne, de production d'électricité et de fabrication de composants, la Chine est sur le point de réaliser sa 25e année consécutive de croissance de plus de 10 % sur un an dans la production d'énergie éolienne d'ici 2025.
D'ici 2025, la part de la Chine dans la production mondiale d'énergie éolienne passera de moins de 40 % en 2024 à un sommet historique de plus de 41 %.
L'expansion continue de la capacité éolienne de la Chine signifie que, même avec une croissance stagnante aux États-Unis et une reprise lente en Europe, la production mondiale d'énergie éolienne continuera d'établir de nouveaux records dans les années à venir.
Les données d'Enber montrent que depuis 2025, les exportations chinoises de composants d'éoliennes ont augmenté de plus de 20 % sur un an, dépassant les 4 milliards de dollars américains en valeur totale. L’exportation soutenue de composants a également amélioré régulièrement les capacités de fourniture d’équipements éoliens dans la plupart des régions du monde.
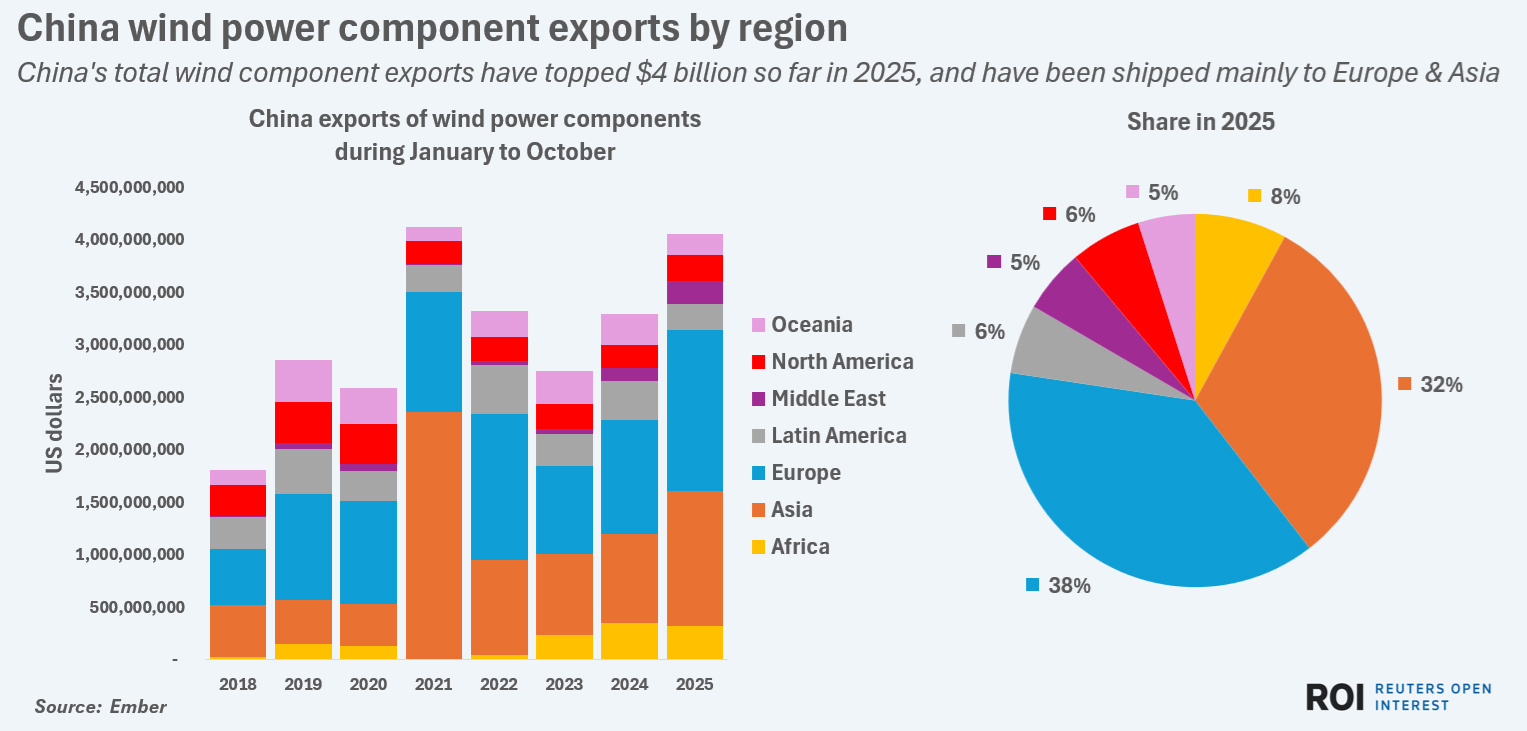
Les exportations chinoises de composants d'éoliennes ont dépassé les 4 milliards de dollars en 2025, principalement destinées à l'Europe, aux Amériques et à l'Asie.
La demande fondamentale d’électricité reste constante d’un pays à l’autre. Associé à une chaîne d'approvisionnement de plus en plus mature en équipements éoliens, même si le secteur connaît d'importantes turbulences en 2025, le marché mondial de l'énergie éolienne continuera de croître régulièrement en 2026 et au-delà.
Fondée en 1921, la société allemande HKW est spécialisée dans les roulements pour éoliennes depuis 1985, accumulant une expertise technologique tout au long de l'évolution de l'industrie. Sa technologie de roulements principaux cylindriques à trois rangées se classe régulièrement parmi les trois meilleures en Europe. Tirant parti d'une triple expertise technologique en matière de structure, de matériaux et de processus de fabrication, les roulements principaux cylindriques à trois rangées de HKW offrent six avantages fondamentaux : une fiabilité élevée, une forte capacité de charge, une rigidité structurelle améliorée, une efficacité de transmission élevée, une installation facile et un faible coût global. Qu'ils soient déployés dans des parcs éoliens terrestres ou confrontés à la corrosion par brouillard salin et aux conditions de vagues extrêmes dans les environnements offshore, les roulements principaux cylindriques à trois rangées de HKW réduisent considérablement les temps d'arrêt des turbines et la fréquence de maintenance, offrant ainsi des performances efficaces dans tous les scénarios opérationnels. Profondément enraciné dans la chaîne d'approvisionnement de l'énergie éolienne, HKW s'appuie sur son réseau mondial de services localisés pour servir ses partenaires du monde entier avec une technologie de pointe et des produits haut de gamme.