D’ici 2025, le marché mondial de l’énergie éolienne terrestre atteindra un tournant critique. Une étude réalisée par le cabinet de conseil professionnel Wood Mackenzie indique que les fabricants mondiaux d'éoliennes ajustent simultanément leurs stratégies de prix de produits et leurs stratégies d'entreprise de base. Bien que les fabricants de turbines de l’Est et de l’Ouest aient auparavant adhéré à des modèles commerciaux très différents, ils sont désormais parvenus à un consensus, s’orientant collectivement vers une voie de profit centrée sur la valeur.
Tendances des prix : un modèle de divergence à deux niveaux apparaît
1. Marchés occidentaux : les prix ont atteint des sommets ; la rentabilité est prioritaire.
Depuis 2020, les prix des éoliennes occidentales ont augmenté cumulativement de 45 %, les prix cotés sur les marchés européens et américains atteignant désormais 1 à 1,2 million de dollars par mégawatt (MW). Même avec une baisse de 20 % des coûts des matières premières et de la logistique, la tendance à la hausse des prix des turbines ne montre aucun signe de ralentissement. Les analystes de Wood Mackenzie indiquent que les prix actuels des turbines sur le marché occidental ont atteint un sommet et devraient diminuer progressivement après 2027.
2. Marché chinois : le déclin ralentit à mesure que la diversification entraîne des percées
La baisse des prix des éoliennes terrestres en Chine s'est considérablement atténuée, avec une baisse annuelle moyenne de 3 % prévue jusqu'en 2027, soit bien en deçà du taux observé il y a cinq ans. Ce changement indique un marché en pleine maturité et un apaisement progressif des tendances de la concurrence sur les prix. Actuellement, le prix intérieur des éoliennes terrestres, y compris les tours, est d'environ 300 000 dollars par MW. Confrontés à une concurrence intérieure intense et à une surcapacité, les fabricants se tournent de plus en plus vers le développement de projets, les systèmes énergétiques hybrides et les marchés étrangers pour rechercher de nouvelles opportunités de croissance.
Tirant parti de leurs atouts industriels et technologiques nationaux, les fabricants chinois continuent de poursuivre des stratégies de prix agressives sur les marchés étrangers, avec des unités complètes coûtant aussi peu que 400 000 dollars par mégawatt sur les marchés émergents. Wood Mackenzie prévoit que cet avantage de prix permettra aux fabricants chinois de conquérir 27 % de la part de marché mondiale hors de Chine au cours de la prochaine décennie.
Transformation stratégique : de la concurrence sur les prix à l’approfondissement de la valeur
1. Fabricants occidentaux : abandonner les approches axées sur l’échelle pour se concentrer sur la création de valeur
Les pertes financières massives enregistrées au cours des cinq dernières années ont contraint les équipementiers occidentaux à abandonner la logique concurrentielle centrée sur l’expansion d’échelle. Les nouvelles stratégies se concentrent désormais sur la conception modulaire, les systèmes d’exploitation et de maintenance basés sur l’IA et les mises à niveau numériques, avec pour objectif principal d’améliorer la fiabilité des équipements et le rendement des actifs. Simultanément, la durabilité, la recyclabilité et les capacités d’intégration au réseau sont devenues des différenciateurs clés. L’approfondissement de la standardisation des composants et de la collaboration logistique a encore réduit les coûts et allégé les pressions de livraison.
2. Fabricants chinois : dépasser la guerre des prix et adopter des solutions améliorées
Les principaux fabricants d'équipements chinois progressent simultanément dans leurs mises à niveau stratégiques, passant d'une pure concurrence par les prix à un modèle de service de solution de bout en bout. Leurs activités couvrent désormais le développement de projets, les systèmes énergétiques hybrides et les plateformes d’échange d’énergie intelligente. Sur les marchés émergents, ils consolident leurs positions sur le marché en établissant des installations de fabrication locales, en organisant la formation de la main-d'œuvre et en construisant des réseaux de coopération à long terme. Parallèlement, ces entreprises exploitent les technologies avancées, les capacités de conformité ESG et les plateformes intelligentes comme leurs principaux atouts. En se comparant aux leaders internationaux de l’industrie, ils se forgent des avantages concurrentiels différenciés.
Ajustements politiques : stimuler la transformation de l’industrie
Les analystes de Wood Mackenzie estiment que les ajustements politiques sont devenus le principal moteur de la transformation stratégique des entreprises. Les réformes du marché de l'électricité en Chine en 2025 ont aboli le mécanisme fixe de tarification de l'électricité et mis pleinement en œuvre des modèles d'appel d'offres compétitifs, convergeant avec les mécanismes de marché européens. Avec ces changements de politique, les fabricants d'équipement d'origine (OEM) sont désormais confrontés non seulement à une concurrence intense au sein du secteur, mais également aux défis des technologies intersectorielles telles que l'énergie solaire et le stockage d'énergie, élargissant ainsi le champ de la concurrence industrielle.
Confiance des investisseurs et perspectives du marché
1. Renforcement de la confiance : performances boursières impressionnantes
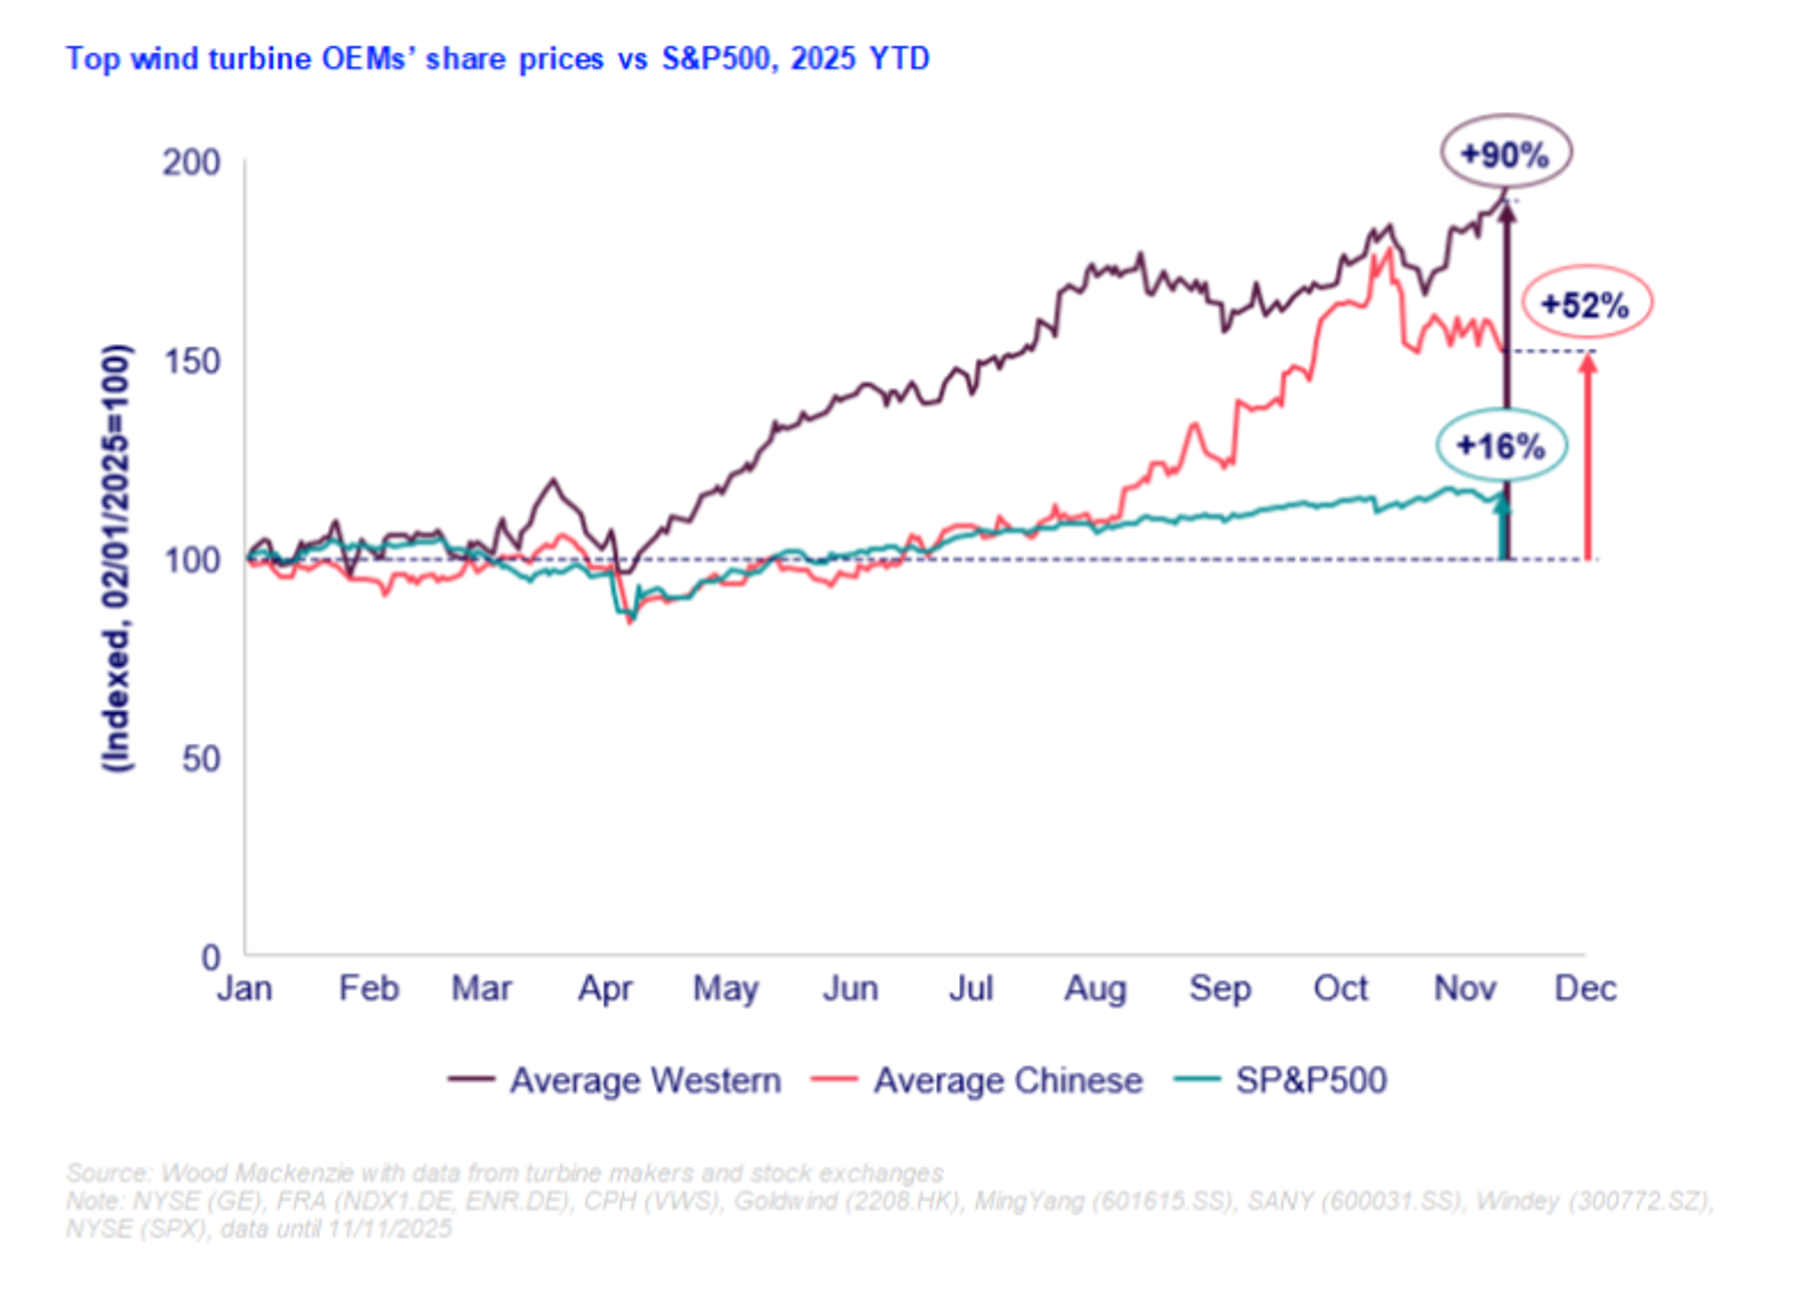
La transformation stratégique des entreprises a considérablement renforcé la confiance du marché. Selon les données de recherche de Wood Mackenzie, les actions des fabricants d'éoliennes chinois et occidentaux ont bondi en moyenne de 72 % depuis le début de cette année. Les entreprises occidentales ont principalement bénéficié de l’amélioration de la chaîne d’approvisionnement et de la rationalisation des processus d’approbation de l’UE, tandis que les entreprises chinoises ont réalisé une croissance grâce au soutien politique national et aux dividendes de la consolidation industrielle.
2. Des défis demeurent : le chemin vers la transformation est long et ardu
L'industrie est toujours confrontée à de multiples défis : les fabricants chinois qui se développent à l'étranger doivent surmonter des obstacles structurels tels que la hausse des coûts de fabrication locaux, la complexité logistique accrue pour les unités de gros mégawatts et les retards dans l'établissement des réseaux d'exploitation et de maintenance. Les fabricants occidentaux, quant à eux, doivent trouver un équilibre entre la génération de revenus et les investissements dans l’innovation technologique pour résister aux pressions soutenues de la concurrence sur le marché.
3. Perspectives du secteur : paysage futur axé sur la valeur
Les analystes de Wood Mackenzie notent que la convergence stratégique entre les entreprises chinoises et occidentales signale l'entrée de l'industrie de l'énergie éolienne terrestre dans une nouvelle phase de développement axée sur l'intégration de la technologie et des systèmes. Une transition réussie propulsera le secteur de l’énergie éolienne vers une rentabilité saine et consolidera sa position en tant que pilier central du processus mondial de décarbonation. Les entreprises incapables de s’adapter à cette transformation pourraient être confrontées à des risques de pression soutenue sur leurs bénéfices et de diminution de leur part de marché.
Fondée en 1921, la société allemande HKW est spécialisée dans les roulements pour éoliennes depuis 1985, accumulant une expertise technologique tout au long de l'évolution de l'industrie. Sa technologie de roulements principaux à piliers à trois rangées se classe régulièrement parmi les trois meilleures en Europe. Tirant parti d'une triple expertise technologique en matière de structure, de matériaux et de processus de fabrication, les roulements principaux à trois rangées de HKW offrent six avantages fondamentaux : une fiabilité élevée, une forte capacité de charge, une rigidité structurelle améliorée, une efficacité de transmission supérieure, une installation facile et un faible coût global. Qu'ils soient déployés dans des parcs éoliens terrestres ou confrontés à la corrosion par brouillard salin et aux conditions de vagues extrêmes dans les environnements offshore, les roulements principaux à trois rangées de HKW réduisent considérablement les temps d'arrêt des turbines et la fréquence de maintenance, offrant ainsi des performances efficaces dans tous les scénarios opérationnels. Profondément enraciné dans la chaîne d'approvisionnement de l'énergie éolienne, HKW s'appuie sur son réseau mondial de services localisés pour servir ses partenaires du monde entier avec une technologie de pointe et des produits haut de gamme.